Fatture per operazioni inesistenti: come provare che la prestazione è reale
Aggiornato il
Ogni impresa riceve fatture dai fornitori e le usa per detrarre l’IVA e dedurre i costi. Finché il fornitore esiste, lavora e versa le imposte, nessuno chiede altro. Il problema nasce quando quel fornitore, mesi o anni dopo, viene qualificato come società cartiera: le sue fatture diventano fatture per operazioni inesistenti e la contestazione raggiunge anche chi le ha ricevute in buona fede, con IVA indetraibile, costi da giustificare e, nei casi più gravi, un procedimento penale.
I casi di settembre 2026 mostrano quanto il confine sia sottile. Ad Avellino la Guardia di Finanza ha ricostruito una frode carosello da oltre 60 milioni di euro costruita attorno a dieci cartiere; tra Firenze e Teramo ha sequestrato 17,6 milioni per lavori che erano stati davvero eseguiti, ma documentati a posteriori con società fittizie. Secondo i dati diffusi sul bilancio 2025, nel solo comparto delle esternalizzazioni illecite di manodopera la Guardia di Finanza ha accertato fatture per operazioni inesistenti per circa 980 milioni di euro. In questo contesto la fattura, il bonifico e la contabilità in ordine non bastano più: l’impresa deve dimostrare che la prestazione è avvenuta, da chi, quando e con quali beni o persone.
La risposta non è ricostruire tutto quando arriva il questionario dell’Agenzia delle Entrate, bensì costruire la documentazione mentre la prestazione accade, con elementi acquisiti alla fonte e dotati di data certa. È la logica del fascicolo per fornitore descritta in questo articolo, ed è il ruolo di TrueScreen: non certifica la fattura, certifica che la prestazione dietro la fattura è esistita.
Che cosa sono le fatture per operazioni inesistenti
Le fatture per operazioni inesistenti sono documenti fiscali che rappresentano operazioni mai avvenute, avvenute solo in parte, con corrispettivi o IVA superiori al reale, oppure avvenute tra soggetti diversi da quelli indicati. La definizione sta nell’art. 1, lettera a, del D.Lgs. 74/2000 e vale sia per chi le emette sia per chi le utilizza in dichiarazione.
Le fatture per operazioni inesistenti sono fatture, o altri documenti con analogo rilievo probatorio, emesse a fronte di operazioni non realmente effettuate in tutto o in parte, che indicano corrispettivi o IVA in misura superiore a quella reale, oppure che riferiscono l’operazione a soggetti diversi da quelli effettivi (art. 1, lettera a, D.Lgs. 74/2000). Si distinguono in tre categorie: operazioni oggettivamente inesistenti, quando il bene o il servizio non è mai stato ceduto o reso; soggettivamente inesistenti, quando la prestazione c’è stata ma il fornitore indicato in fattura non è quello reale; giuridicamente inesistenti, quando il contratto fatturato maschera un rapporto diverso, per esempio una somministrazione di manodopera presentata come appalto. Le cornici penali sono le stesse per chi emette e per chi utilizza: l’articolo 2 punisce la dichiarazione fraudolenta mediante uso di fatture per operazioni inesistenti con la reclusione da 4 a 8 anni, ridotta a un minimo di 1 anno e 6 mesi e a un massimo di 6 anni quando gli elementi passivi fittizi restano sotto i 100.000 euro; l’articolo 8 prevede le stesse pene per l’emissione.
Fatture oggettivamente inesistenti, fatture soggettivamente inesistenti e sovrafatturazione
La distinzione conta perché cambia ciò che l’impresa può salvare. Nelle fatture oggettivamente inesistenti non c’è nulla da difendere: la prestazione manca, e IVA e costo cadono insieme. Nelle fatture soggettivamente inesistenti la merce è arrivata o il lavoro è stato fatto, ma da un soggetto diverso da quello che ha fatturato, di solito una cartiera interposta. In questo caso il costo resta deducibile se effettivo, inerente, certo e determinato, come prevede l’art. 14, comma 4-bis, della L. 537/1993 nella versione riscritta dal DL 16/2012, mentre l’IVA resta indetraibile se il cessionario sapeva o poteva sapere di partecipare a un’evasione. La sovrafatturazione sta nel mezzo: la prestazione esiste, l’importo è gonfiato e la parte eccedente segue il regime delle operazioni oggettivamente inesistenti.
Le fatture giuridicamente inesistenti sono la categoria che tocca più da vicino cantieri e logistica: un finto appalto che copre una somministrazione irregolare di manodopera produce fatture formalmente corrette per un contratto che, nella sostanza, è un altro. I dati del bilancio 2025 della Guardia di Finanza sulle esternalizzazioni illecite citati in apertura riguardano soprattutto questo schema.
| Tipo di operazione | Che cosa manca | IVA per chi riceve | Costo per chi riceve |
|---|---|---|---|
| Oggettivamente inesistente | La prestazione stessa | Indetraibile | Indeducibile |
| Soggettivamente inesistente | Il fornitore reale | Indetraibile se sapeva o poteva sapere | Deducibile se effettivo, inerente, certo e determinato |
| Sovrafatturazione | La quota eccedente del corrispettivo | Indetraibile sull’eccedenza | Indeducibile sull’eccedenza |
Frode carosello IVA e società cartiere: i casi di settembre 2026
Una società cartiera è un’impresa priva di struttura reale, costituita per emettere fatture per operazioni inesistenti e sparire prima di versare l’IVA. Nelle frodi carosello è l’anello che gli inquirenti chiamano missing trader.
Una frode carosello IVA funziona in quattro passaggi: un fornitore di un altro Stato membro cede beni senza applicare l’IVA; una società cartiera italiana, il missing trader, li rivende addebitando l’IVA e non la versa; una o più società filtro allungano la catena; un’impresa finale detrae l’IVA che nessuno ha versato e spesso riesporta i beni, facendo ripartire il giro. L’11 settembre 2026 il Nucleo di polizia economico-finanziaria di Avellino ha chiuso una verifica su un sistema di questo tipo: oltre 60 milioni di euro di fatture per operazioni inesistenti emesse da dieci cartiere distribuite in tutta Italia, con al centro un’impresa irpina del commercio di elettronica e un’IVA evasa superiore a 7 milioni; il sequestro preventivo da 5 milioni è stato confermato dalla Cassazione a luglio 2026. Il Quaderno dell’antiriciclaggio n. 15/2020 dell’UIF descrive le cartiere come imprese prive di struttura reale e osserva che i bilanci con valori molto bassi sono più spesso associati a segnalazioni per frodi su fatture e IVA intracomunitaria.
Il caso chiuso il 3 settembre 2026 dalla Guardia di Finanza di Firenze e Teramo racconta lo schema opposto e, per l’impresa onesta, più istruttivo: lavori realmente eseguiti in due condomini di Trani, la cui documentazione, secondo la ricostruzione degli inquirenti, è stata modificata a posteriori per attribuire l’esecuzione a società fittizie di Toscana, Abruzzo e Puglia. Lì il lavoro era vero; la documentazione, costruita dopo, no.
Perché la fattura da sola non basta: onere della prova e buona fede
La fattura, la registrazione contabile e il bonifico non dimostrano che l’operazione è reale, perché sono gli elementi che una frode confeziona per primi. Lo ripete la Cassazione da anni e lo ha ribadito nel 2025 e nel 2026: l’effettività va cercata fuori dai documenti fiscali, nei fatti materiali della prestazione e nel profilo del fornitore al momento del rapporto.
Secondo la Corte di Cassazione (ordinanza n. 8130 del 27 marzo 2025), il pagamento con strumenti tracciabili non dimostra né l’esistenza dell’operazione né la diligenza del contribuente. Con l’ordinanza n. 1111 del 19 gennaio 2026 la stessa Corte ha precisato che, davanti a operazioni oggettivamente inesistenti, il contribuente non può difendersi con la sola fattura, con la regolarità contabile o con il pagamento, perché sono elementi “facilmente falsificabili” e usati proprio per far apparire reale un’operazione fittizia. La regola del processo è fissata dall’art. 7, comma 5-bis, del D.Lgs. 546/1992: l’amministrazione prova in giudizio le violazioni contestate e il giudice annulla l’atto se la prova manca, è contraddittoria o insufficiente. Il rigore ha una ragione misurabile: la Commissione europea stima il divario IVA dell’Unione a 128 miliardi di euro nel 2023, il 9,5% del gettito teorico, in crescita rispetto all’anno precedente.
Che cosa deve provare l’amministrazione finanziaria
L’Ufficio deve provare due cose, anche in via presuntiva ma con elementi oggettivi e specifici: che il fornitore è oggettivamente fittizio e che il cessionario sapeva o avrebbe dovuto sapere di inserirsi in un’evasione. È lo schema ribadito dalla Cassazione con l’ordinanza n. 23302 del 14 agosto 2025 e con l’ordinanza n. 12913 del 6 maggio 2026, che riprende la giurisprudenza europea: dalle sentenze Kittel (C-439/04) e Mahagében (C-80/11) della Corte di giustizia discende che il diritto a detrazione previsto dall’art. 19 del DPR 633/1972 può essere negato solo a chi sapeva o avrebbe dovuto sapere. Gli indizi tipici della consapevolezza, secondo la stessa ordinanza 12913/2026, sono l’assenza di sede, dipendenti e mezzi del fornitore, la rapida successione di amministratori e una capacità operativa incoerente con il settore.
Che cosa deve provare l’impresa: effettività della prestazione e buona fede del cessionario
Assolto l’onere dell’Ufficio, tocca all’impresa dimostrare la “diligenza massima esigibile da un operatore accorto”, valutata secondo ragionevolezza e proporzionalità, come chiede l’ordinanza 12913/2026. Non servono indagini da polizia tributaria sul fornitore: serve la prova che le verifiche ragionevoli sono state fatte prima di pagare e che la prestazione è avvenuta davvero. L’ordinanza 23302/2025 chiude la porta alle scorciatoie, perché non valgono come prova la regolarità contabile, la regolarità dei pagamenti né l’assenza di vantaggi dalla rivendita. Anche la conservazione a norma delle fatture resta un requisito formale utile, ma non dice nulla sull’effettività di ciò che è stato fatturato. La buona fede del cessionario, in altre parole, non si dichiara: si documenta, e si documenta con elementi formati mentre il rapporto con il fornitore era in corso.
Che cosa cerca un accertamento: gli indizi che la prestazione è avvenuta
Un accertamento per fatture per operazioni inesistenti cerca tutto ciò che sta fuori dalla fattura e ne conferma il contenuto: merce, persone, mezzi, luoghi, tempi. I verificatori confrontano il documento con la realtà fisica dell’operazione e con il profilo del fornitore, e ogni scostamento diventa un indizio a carico, ogni riscontro un elemento a difesa.
Le prove che un controllo si aspetta di trovare accanto alla fattura sono queste:
- documenti di trasporto e verbali di consegna firmati da chi ha ricevuto;
- foto e video della merce, del cantiere o dell’intervento, con data e luogo;
- rapportini, stati avanzamento lavori e giornale dei lavori;
- presenze del personale: badge di cantiere, elenchi nominativi, DURC del fornitore;
- ordini, conferme d’ordine e corrispondenza con il fornitore;
- pagamenti tracciati coerenti con quantità e tempi della consegna;
- visura, sito web e riferimenti del fornitore acquisiti alla data dell’ordine.
| Indizio | Che cosa dimostra | Come si conserva con data certa |
|---|---|---|
| Documento di trasporto firmato | Che la merce è partita, è arrivata e chi l’ha ricevuta | Fotografato o acquisito alla consegna, con marca temporale |
| Verbale di consegna lavori o merce | Che l’opera o la fornitura è stata accettata in una certa data | Sottoscritto e certificato il giorno stesso, non ricostruito |
| Foto e video di cantiere o magazzino | Presenza fisica di beni, persone e mezzi in un luogo | Acquisiti in tempo reale con posizione e orario certificati |
| Rapportini e stato avanzamento lavori | Quantità di lavoro eseguita, quando e da chi | Certificati a ogni stato avanzamento, non a fine commessa |
| Corrispondenza con il fornitore | Trattativa, ordini, reclami: un rapporto commerciale reale | Email certificate con intestazioni complete e marca temporale |
| Sito web, visura e sede del fornitore | Che il fornitore aveva una struttura visibile quando è stato scelto | Pagina web e visura acquisite alla data dell’ordine |
| Bonifici | Che il denaro è uscito verso il soggetto che ha fatturato | Estratti conto: necessari ma non sufficienti (Cass. 8130/2025) |
Quali prove dimostrano che la prestazione è avvenuta: merce, lavori, persone
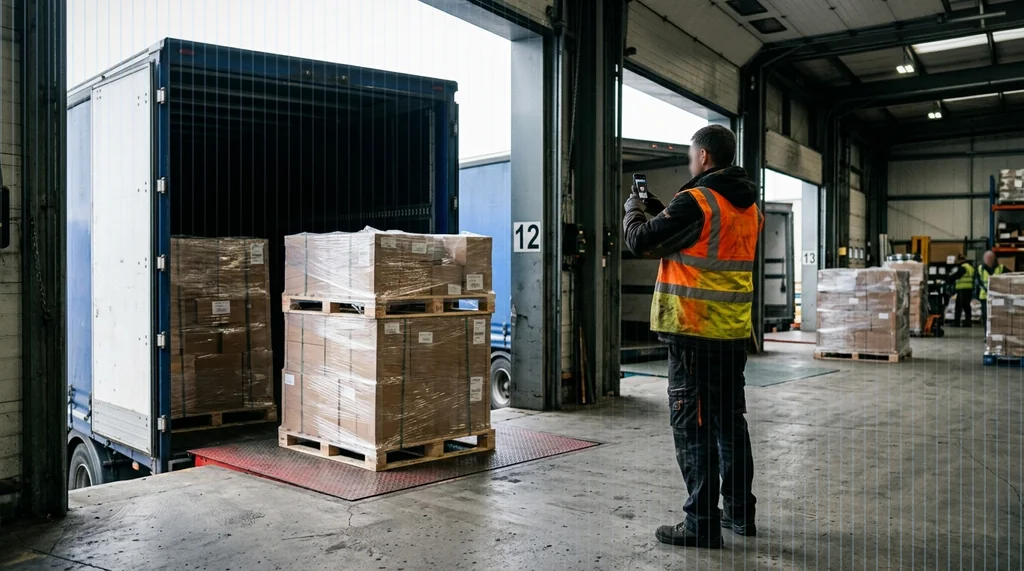
Per una fornitura di beni l’elemento decisivo è il documento di trasporto, purché racconti qualcosa di più di un numero progressivo: chi ha consegnato, con quale mezzo, quanti colli, chi ha firmato allo scarico. Un documento di trasporto certificato al momento della consegna, con le foto del carico e delle etichette, lega la merce a una data e a un luogo. Per i lavori valgono i verbali di consegna, i rapportini giornalieri, gli stati avanzamento lavori e il giornale dei lavori; per le persone contano le presenze in cantiere, gli elenchi nominativi trasmessi al committente e il DURC del fornitore. Il criterio non cambia: ogni elemento deve poter essere confrontato con la fattura e con gli altri, così che quantità, date e soggetti coincidano. Le imprese usano TrueScreen per costruire un fascicolo per fornitore con valore probatorio: consegne fotografate, verbali e rapportini certificati, corrispondenza acquisita alla fonte.
Le prove della diligenza sul fornitore: visura, sede, mezzi, sito web e corrispondenza
La diligenza sul fornitore si prova mostrando che cosa si sapeva, e che cosa si è verificato, nel momento in cui lo si è scelto. Il problema è che quasi tutti questi elementi cambiano o spariscono nel tempo.
La diligenza del cessionario è l’insieme delle verifiche ragionevoli che un operatore accorto compie su un fornitore prima di pagarlo: visura camerale, partita IVA attiva, sede operativa reale, dipendenti e mezzi coerenti con la prestazione, sito web e riferimenti di contatto, corrispondenza commerciale ordinaria. La Corte di giustizia, nella sentenza Mahagében (C-80/11), ha chiarito che l’amministrazione non può pretendere dal soggetto passivo controlli generalizzati che spettano a lei; la Cassazione, con l’ordinanza 12913/2026, chiede comunque la diligenza massima esigibile da un operatore accorto. La posta in gioco spiega il rigore: la Commissione europea stima le sole frodi carosello intracomunitarie tra 12,5 e 32,8 miliardi di euro l’anno. Il punto debole di queste verifiche è la loro volatilità: un sito web sparisce, una visura si aggiorna, un’email si cancella. Per questo conviene acquisirle con TrueScreen, che fissa data, contenuto e origine di ogni elemento e le rende opponibili.
In pratica significa certificare la corrispondenza con il fornitore fin dalla trattativa e acquisire il sito web del fornitore con valore probatorio il giorno dell’ordine, insieme alla visura: se diciotto mesi dopo quel sito non esiste più, il fascicolo mostra com’era quando la scelta è stata fatta.
Come si costruisce un fascicolo di prove con data certa
Un fascicolo con data certa si costruisce fornitore per fornitore, nel momento in cui ogni prestazione avviene, acquisendo gli elementi alla fonte e fissandone data e contenuto con una marca temporale. Il risultato è un insieme di documenti che nessuno, nemmeno l’impresa stessa, può retrodatare o modificare senza che l’alterazione sia rilevabile.
Data certa e integrità: perché il “dopo” non vale come il “durante”
A differenza di un fascicolo ricostruito dopo la contestazione, un elemento acquisito nel momento in cui la prestazione avviene porta con sé la propria data e la propria integrità, e non dipende dalla credibilità di chi lo esibisce. Il caso chiuso il 3 settembre 2026 dalla Guardia di Finanza di Firenze e Teramo mostra il rovescio: 17,6 milioni di euro sequestrati per lavori davvero eseguiti in due condomini di Trani, la cui documentazione, secondo gli inquirenti, era stata modificata a posteriori sostituendo l’impresa esecutrice con società fittizie, fino a generare crediti fiscali inesistenti per circa 100 milioni. Nel diritto italiano la data di una scrittura privata è opponibile ai terzi solo nei casi dell’art. 2704 del codice civile, tra cui un fatto che ne stabilisca in modo certo l’anteriorità. La marca temporale elettronica qualificata è uno di questi fatti: per l’art. 41 del regolamento eIDAS gode della presunzione di esattezza della data e dell’ora e di integrità dei dati a cui è associata.
Una foto con data certa scattata allo scarico vale più di cento foto recuperate dalla galleria del telefono un anno dopo, anche se identiche, perché la seconda serie ha una data che chiunque può cambiare. La marca temporale e il sigillo elettronico qualificato, che per l’art. 35 dello stesso regolamento gode della presunzione di integrità e di origine, spostano la fiducia dalla parola di chi dichiara al meccanismo che ha fissato il dato.
Fatture per operazioni inesistenti, esempi: il subappaltatore edile e il rivenditore di elettronica
Un subappaltatore edile rischia una contestazione per fatture soggettivamente inesistenti se il committente, o un altro anello della filiera, viene qualificato come cartiera. La sua difesa è il cantiere stesso: sopralluoghi in cantiere certificati con la squadra al lavoro, un verbale fotografico di cantiere a ogni stato avanzamento lavori, il giornale dei lavori aggiornato, i rapportini con i nominativi, il DURC e i badge di ingresso. Ogni elemento porta la data del giorno in cui è nato, non quella del questionario.
Un rivenditore di elettronica, il settore del caso di Avellino, ha un problema diverso: la merce è reale, ma il fornitore potrebbe non esserlo. Prima di pagare conviene documentare lo stato del carico alla consegna con le foto del documento di trasporto, delle etichette e dei numeri di serie, certificare la conferma d’ordine e la corrispondenza, e acquisire il sito del fornitore alla data dell’ordine. Se più avanti quel fornitore risulta una cartiera, il fascicolo dimostra che merce, date e controparte erano reali e che le verifiche sono state fatte prima, non dopo.
Come si certificano le prove che una prestazione è avvenuta davvero?
Certificare l’effettività di una prestazione significa acquisire, nel momento in cui avviene, gli elementi che la dimostrano (merce, lavori, persone, documenti, comunicazioni) con una metodologia forense che impedisce l’alterazione durante l’acquisizione e la rende rilevabile dopo, e fissarne data e contenuto con sigillo elettronico e marca temporale qualificata. TrueScreen non certifica la fattura: certifica che la prestazione dietro la fattura è esistita. TrueScreen, the Data Authenticity Platform, permette di acquisire foto, video, documenti di trasporto, email e pagine web con marca temporale e sigillo elettronico nel momento in cui la prestazione avviene, così che la documentazione dell’effettività esista prima di qualunque contestazione. Il metodo segue lo standard ISO/IEC 27037 per l’identificazione, la raccolta e la conservazione delle prove digitali e certifica il “come”: che quel dato è stato acquisito così, in quel momento, da quel dispositivo. Il risultato è un fascicolo per fornitore, formato mentre la prestazione accade e verificabile da chiunque lo riceva.
Foto e video certificati della merce consegnata e dei lavori in corso
Una foto certificata è una foto acquisita in tempo reale dall’app TrueScreen, con data, ora e posizione fissate al momento dello scatto e sigillate subito dopo. Il magazziniere allo scarico e il capocantiere allo stato avanzamento la scattano dal telefono, anche senza connessione: l’app sincronizza quando torna online. Un’acquisizione in tempo reale ha valore probatorio superiore a un file importato dalla galleria, che pure può essere certificato, e lo stesso vale per video e audio.
Documenti di trasporto, verbali, email e pagine web del fornitore acquisiti con valore probatorio
I documenti già digitali si trattano dalla scrivania. Il documento di trasporto e il verbale di consegna in PDF si certificano dal portale web, anche tramite hash del file; la conferma d’ordine e la corrispondenza con il fornitore passano dalla certificazione e-mail, che conserva intestazioni e allegati; il sito, il portale o l’area riservata del fornitore si acquisiscono con il Forensic Browser, che registra la sessione di navigazione e il traffico di rete in un ambiente controllato ed è il modo più robusto per fissare una pagina web. Ogni certificazione produce un pacchetto con i file originali, un rapporto tecnico in PDF e in JSON e un file XML con sigillo e marca temporale.
Un fascicolo pronto per il contraddittorio e per il giudice tributario
Un’impresa di impianti riceve 40 pallet di materiale elettrico da un fornitore nuovo. Il magazziniere fotografa con l’app il carico, le etichette e il documento di trasporto allo scarico; l’amministrazione certifica la conferma d’ordine via email e acquisisce la pagina “chi siamo” e la visura del fornitore. Diciotto mesi dopo la Guardia di Finanza qualifica quel fornitore come cartiera e all’impresa arriva un questionario: il fascicolo dimostra che merce, data, luogo e controparte erano reali e che la diligenza è stata esercitata prima, non dopo. Ogni certificazione è un pacchetto ZIP autoconsistente: il funzionario o il giudice tributario che lo riceve ne verifica integrità, sigillo e marca temporale senza TrueScreen e senza doversi fidare di chi lo consegna, e la verifica resta possibile anche dopo la scadenza del certificato sottostante. Se il fornitore è nuovo ma collaborativo, l’impresa può abilitarlo a certificare la consegna dal proprio telefono: il metodo di acquisizione gli arriva via email e ciò che acquisisce torna nello spazio di lavoro del committente, già archiviato e categorizzato.
FAQ: fatture per operazioni inesistenti e prova della prestazione
Qual è la differenza tra fatture oggettivamente e soggettivamente inesistenti?
Le fatture oggettivamente inesistenti documentano una prestazione mai avvenuta, o avvenuta per importi inferiori a quelli indicati; quelle soggettivamente inesistenti documentano una prestazione reale resa da un soggetto diverso da quello che ha fatturato. La definizione è nell’art. 1, lettera a, del D.Lgs. 74/2000. Nel secondo caso il costo resta deducibile se effettivo e inerente, mentre l’IVA è indetraibile se l’acquirente sapeva o poteva sapere.
Chi riceve fatture false in buona fede che cosa rischia?
Sul piano tributario rischia l’indetraibilità dell’IVA, la contestazione dei costi e le relative sanzioni, e la contestazione scatta anche quando non c’è reato. Il delitto di dichiarazione fraudolenta dell’art. 2 del D.Lgs. 74/2000, punito con la reclusione da 4 a 8 anni, richiede invece il fine di evadere: la buona fede esclude il rilievo penale, ma va dimostrata con la prova della diligenza esercitata sul fornitore e dell’effettività della prestazione.
Il bonifico tracciato basta a dimostrare che l'operazione è reale?
No. Con l’ordinanza n. 8130 del 27 marzo 2025 la Cassazione ha stabilito che il pagamento con strumenti tracciabili non dimostra né l’esistenza dell’operazione né la diligenza di chi ha pagato, perché anche una frode paga con bonifico. Servono elementi esterni alla fattura: documenti di trasporto firmati, foto della merce o del cantiere con data certa, rapportini, corrispondenza con il fornitore e le verifiche fatte su di lui prima dell’ordine.
Che cosa deve provare l'impresa e che cosa deve provare l'Agenzia delle Entrate?
L’Agenzia delle Entrate prova, anche con presunzioni fondate su elementi oggettivi e specifici, che il fornitore è fittizio e che l’acquirente sapeva o avrebbe dovuto sapere; se la prova manca o è insufficiente, il giudice annulla l’atto in base all’art. 7, comma 5-bis, del D.Lgs. 546/1992. L’impresa prova poi la diligenza massima esigibile da un operatore accorto e l’effettività della prestazione, come ribadito dalla Cassazione nell’ordinanza 23302/2025.
Come si dimostra che la prestazione è avvenuta se il fornitore era una società cartiera?
Con elementi formati mentre la prestazione avveniva e dotati di data certa: documento di trasporto firmato allo scarico, foto e video della merce o del cantiere con posizione e orario, verbali di consegna, rapportini e stati avanzamento lavori, corrispondenza con il fornitore. TrueScreen consente di certificare ciascuno di questi elementi con sigillo elettronico e marca temporale qualificata, che per l’art. 41 del regolamento eIDAS gode della presunzione di esattezza della data e di integrità, in un pacchetto verificabile da chiunque.
Quali sono i segnali che un fornitore è una società cartiera?
I segnali ricorrenti sono l’assenza di una struttura reale (sede operativa, dipendenti, mezzi), la rapida successione di amministratori, una vita societaria breve e una capacità operativa incoerente con il settore e con i volumi fatturati. Il Quaderno dell’antiriciclaggio n. 15/2020 dell’UIF aggiunge i bilanci con valori molto bassi. Verificare questi aspetti prima dell’ordine, e conservare la verifica con data certa, è il modo più semplice per documentare la diligenza dell’operatore accorto.
Le prove raccolte dopo la contestazione valgono meno?
Sì, perché un documento formato dopo la contestazione ha una data che dipende dalla parola di chi lo produce, e la controparte può sostenere che sia stato costruito per l’occasione. Per l’art. 2704 del codice civile la data di una scrittura privata è opponibile ai terzi solo se un fatto ne stabilisce con certezza l’anteriorità; la marca temporale qualificata è uno di questi fatti, con la presunzione di esattezza prevista dall’art. 41 del regolamento eIDAS.
Certifica le prove delle prestazioni che ricevi, prima che servano
Con TrueScreen l’impresa acquisisce foto, documenti di trasporto, email e pagine web del fornitore con marca temporale nel momento in cui la prestazione avviene. Conviene iniziare dai fornitori nuovi o a rischio: così il fascicolo esiste prima di qualunque contestazione.
Redazione TrueScreen
Questa sezione è curata dalla redazione di TrueScreen, che riunisce competenze di informatica forense, diritto delle prove digitali e conformità normativa. Ogni contenuto è verificato sulle fonti primarie: testi di legge, sentenze pubblicate, norme tecniche e documentazione ufficiale, sempre citate nel corpo del testo.


