Umsatzsteuerkarussell und Scheinrechnung: wie Sie die echte Leistung nachweisen
Aktualisiert am
Jedes Unternehmen erhält Rechnungen von Lieferanten und Nachunternehmern, zieht daraus die Vorsteuer und setzt die Beträge als Betriebsausgaben an. Ein Umsatzsteuerkarussell ändert diese Routine von einem Tag auf den anderen: Irgendwo in der Lieferkette sitzt ein Missing Trader, der die Umsatzsteuer vereinnahmt und verschwindet, und seine Scheinrechnung landet in der Buchhaltung eines Unternehmens, das von alledem nichts wusste.
Zwei Verfahren der italienischen Finanzpolizei Guardia di Finanza aus dem September 2026 zeigen die Folgen: In Avellino flog ein Karussell mit zehn Scheinfirmen und über 60 Millionen Euro an fingierten Rechnungen auf; in Florenz und Teramo waren Bauarbeiten tatsächlich ausgeführt, aber nachträglich mit Scheinfirmen dokumentiert worden. Geprüft werden dabei auch die Empfänger der Rechnungen, denn nach § 25f UStG genügt es, dass ein Unternehmer von der Hinterziehung in der Kette „hätte wissen müssen“, um den Vorsteuerabzug zu verlieren. Die Rechnung allein belegt dann nichts mehr: Das Unternehmen muss zeigen, dass die Leistung stattgefunden hat, von wem, wann und mit welcher Ware oder welchen Personen.
Dieser Nachweis gelingt am besten, wenn er entsteht, während die Leistung erbracht wird: mit Aufnahmen und Dokumenten, die an der Quelle erfasst werden und ein sicheres Datum tragen. Eine Beweiskette, die erst nach der Prüfungsanordnung zusammengesucht wird, steht unter dem Verdacht, nachträglich konstruiert zu sein. TrueScreen, the Data Authenticity Platform, zertifiziert deshalb nicht das Rechnungsdokument, sondern hält fest, dass Ware, Arbeiten und Korrespondenz so stattgefunden haben, wie sie vorliegen.
Was ein Umsatzsteuerkarussell ist und wie eine Scheinrechnung entsteht
Ein Umsatzsteuerkarussell ist eine Lieferkette, die allein dazu aufgebaut wird, Umsatzsteuer zu vereinnahmen, die nie beim Finanzamt ankommt. Die Scheinrechnung ist ihr Werkzeug: Sie bildet eine Leistung ab, die gar nicht, nicht in diesem Umfang oder nicht von diesem Leistenden erbracht wurde, und verschafft dem Empfänger einen Vorsteuerabzug ohne Steuerzahlung dahinter.
Ein Umsatzsteuerkarussell ist ein grenzüberschreitender Umsatzsteuerbetrug, bei dem Waren innerhalb der EU umsatzsteuerfrei eingekauft, im Inland mit Umsatzsteuer weiterverkauft und die vereinnahmte Steuer nicht abgeführt wird. Der Lieferant, der die Steuer schuldet und verschwindet, heißt Missing Trader; nachgeschaltete Zwischenhändler (Buffer) und der letzte Abnehmer (Distributor) verschleiern die Kette und ziehen die Vorsteuer aus den Scheinrechnungen. Nach dem VAT-Gap-Bericht der Europäischen Kommission belief sich die Mehrwertsteuerlücke in der EU im Jahr 2023 auf 128 Milliarden Euro, das sind 9,5 % der theoretisch geschuldeten Steuer; allein der Karussellbetrug (Missing Trader Intra-Community Fraud, MTIC) kostet die Mitgliedstaaten jedes Jahr zwischen 12,5 und 32,8 Milliarden Euro. Europol zählt den MTIC-Betrug zu den einträglichsten Formen der organisierten Wirtschaftskriminalität. Für den ehrlichen Abnehmer am Ende der Kette heißt das: Die Scheinrechnung sieht aus wie jede andere Rechnung, der Vorsteuerabzug daraus ist aber angreifbar.
Rechnung ohne Leistung, falscher Leistender, überhöhter Betrag: die drei Formen der Scheinrechnung
Eine Scheinrechnung liegt in drei Konstellationen vor, und die Unterscheidung bestimmt, was Sie im Streitfall nachweisen müssen. Bei der Rechnung ohne Leistung wurde weder geliefert noch gearbeitet; das Papier dient allein dazu, Betriebsausgaben und Vorsteuer zu erzeugen. Bei der Rechnung des falschen Leistenden gab es Ware oder Arbeit tatsächlich, erbracht hat sie aber ein anderer als das Scheinunternehmen auf der Rechnung; im Karussell ist das die häufigste Variante und für gutgläubige Abnehmer die gefährlichste, weil die Leistung real war und der Vorsteuerabzug trotzdem bestritten wird. Bei der überhöhten Rechnung wurde geliefert, aber zu einem geringeren Wert oder Umfang als fakturiert; in der Baubranche heißt dieselbe Mechanik Abdeckrechnung. In allen drei Fällen scheitert der Vorsteuerabzug ganz oder teilweise an § 15 UStG, denn abziehbar ist nur die gesetzlich geschuldete Steuer für tatsächlich ausgeführte Leistungen; was der Aussteller allein wegen des unberechtigten Ausweises nach § 14c UStG schuldet, berechtigt den Empfänger nicht zum Abzug.
Karussellbetrug und Scheinfirmen: zwei Fälle aus dem September 2026
Ein Karussellbetrug lebt von Scheinfirmen: Gesellschaften ohne Personal, ohne Lager, ohne Betriebsmittel, deren einzige Tätigkeit im Ausstellen von Rechnungen besteht. Zwei Verfahren aus Italien zeigen Muster, die deutsche Prüfer ebenso kennen.
Ein Karussellbetrug läuft in vier Schritten ab: Ein Missing Trader kauft Ware umsatzsteuerfrei in einem anderen EU-Staat ein, verkauft sie im Inland mit Umsatzsteuer weiter, führt die Steuer nicht ab und verschwindet; Buffer reichen die Ware durch, bis ein Distributor sie erneut steuerfrei ins Ausland liefert und sich die Vorsteuer erstatten lässt. Am 11. September 2026 hat die italienische Finanzpolizei Guardia di Finanza in Avellino ein solches Karussell mit über 60 Millionen Euro an Scheinrechnungen aufgedeckt: zehn Scheinfirmen, im Zentrum ein Elektronikhändler mit mehreren Filialen, mehr als 7 Millionen Euro hinterzogene Umsatzsteuer. Am 3. September 2026 hatten die Einheiten in Florenz und Teramo 17,6 Millionen Euro beschlagnahmt: Die Bauarbeiten an zwei Wohnanlagen in Trani waren tatsächlich ausgeführt worden, doch die Unterlagen wurden nachträglich umgeschrieben und das ausführende Unternehmen durch Scheinfirmen ersetzt, um rund 100 Millionen Euro fingierte Steuergutschriften zu erzeugen.
Der zweite Fall ist der lehrreichere: Die Arbeiten waren real, doch nichts hielt von Anfang an unveränderbar fest, wer sie erbracht hatte, und diese Lücke sucht eine Betriebsprüfung bei jedem Nachunternehmerverhältnis zuerst.
Warum die Rechnung allein nicht genügt: Beweislast und Gutgläubigkeit
Eine formal korrekte Rechnung ist Voraussetzung des Vorsteuerabzugs, aber kein Beleg dafür, dass die Leistung erbracht wurde. Steht eine Scheinfirma dahinter, kann das Finanzamt den Abzug versagen, sobald es darlegt, dass Sie von der Hinterziehung in der Kette wussten oder hätten wissen müssen. Ab diesem Punkt tragen Sie die Last, das Gegenteil zu belegen.
„Wusste oder hätte wissen müssen“ ist der Maßstab, an dem der Vorsteuerabzug in einer betrugsbehafteten Lieferkette steht oder fällt. Der Europäische Gerichtshof hat ihn in den Rechtssachen Kittel (C-439/04) und Mahagében (C-80/11) entwickelt: Der Abzug darf nur dem Unternehmer versagt werden, der wusste oder hätte wissen müssen, dass er sich an einem Umsatz beteiligt, der in eine Umsatzsteuerhinterziehung einbezogen ist; eine allgemeine Pflicht, jeden Lieferanten zu durchleuchten, darf die Finanzverwaltung ihm dagegen nicht auferlegen. Der deutsche Gesetzgeber hat diesen Maßstab in § 25f UStG übernommen: Vorsteuerabzug und Steuerbefreiung für innergemeinschaftliche Lieferungen entfallen, wenn der Unternehmer wusste oder hätte wissen müssen, dass der Leistende oder ein anderer Beteiligter auf einer vorhergehenden oder nachfolgenden Umsatzstufe Umsatzsteuer hinterzogen hat. Die Rechtsgrundlage des Abzugs selbst bleibt Artikel 168 der Mehrwertsteuersystemrichtlinie; Artikel 178 nennt die Rechnung nur als formelle Voraussetzung.
Was das Finanzamt nachweisen muss
Das Finanzamt trägt die Feststellungslast dafür, dass in der Kette Umsatzsteuer hinterzogen wurde und dass objektive Umstände vorlagen, aus denen Sie das hätten erkennen müssen: ein Lieferant ohne Personal, Lager und Fahrzeuge, eine reine Briefkastenanschrift, ein kurz nach Gründung ausgetauschter Geschäftsführer, Preise deutlich unter Markt, Zahlungen auf Konten Dritter. Die formellen Rechnungsanforderungen hat der Bundesfinanzhof in den Urteilen V R 25/15 und V R 28/16 vom 21. Juni 2018 im Anschluss an die EuGH-Entscheidung Geissel und Butin gelockert: Eine Anschrift, unter der der Leistende nur postalisch erreichbar ist, schließt den Vorsteuerabzug nicht aus. Das Gewicht der Prüfung liegt damit auf der materiellen Frage: Hat es die Leistung gegeben, und hat dieser Leistende sie erbracht?
Was das Unternehmen nachweisen muss: erbrachte Leistung und Sorgfalt bei der Lieferantenauswahl
Sobald das Finanzamt objektive Anhaltspunkte vorgetragen hat, liegt es bei Ihnen. Nach § 90 AO sind Sie zur Mitwirkung bei der Aufklärung des Sachverhalts verpflichtet, bei Auslandssachverhalten in erhöhtem Maß. Zu belegen sind zwei Dinge: dass die Leistung tatsächlich erbracht wurde, also Ware angekommen ist, Arbeiten ausgeführt wurden und Personen vor Ort waren, und dass Sie den Lieferanten mit der Sorgfalt eines ordentlichen Kaufmanns ausgewählt haben.
Rechnung, ordnungsgemäße Verbuchung und Banküberweisung reichen dafür nicht aus, denn alle drei entstehen im Karussell gerade deshalb so sauber, weil sie den Anschein einer echten Leistung erzeugen sollen. Der Nachweis, der zählt, entsteht außerhalb der Buchhaltung: am Wareneingang, auf der Baustelle, im E-Mail-Verkehr mit dem Lieferanten. Bei E-Rechnungen kommt hinzu, dass die archivierte Datei nachweislich der empfangenen entsprechen muss; wie sich die Integrität archivierter E-Rechnungen nachweisen lässt, gehört zur selben Vorsorge.
Wonach eine Betriebsprüfung sucht: die Indizien, dass die Leistung erbracht wurde
Eine Betriebsprüfung sucht nach Spuren, die eine Scheinfirma nicht hinterlassen kann: bewegte Ware, Menschen auf der Baustelle, Fahrzeuge am Tor, Korrespondenz über Termine und Mängel. Je mehr dieser Spuren unabhängig voneinander entstanden sind und ein sicheres Datum tragen, desto schwerer lässt sich behaupten, die Leistung habe es nicht oder nicht von diesem Lieferanten gegeben.
| Indiz | Was es belegt | Wie Sie es mit sicherem Datum bewahren |
|---|---|---|
| Lieferschein mit Empfangsquittung | Ware ist an diesem Tag in dieser Menge angekommen | Bei Wareneingang fotografieren und mit qualifiziertem Zeitstempel zertifizieren |
| Fotos und Videos des Wareneingangs | Art, Menge, Zustand und Verpackung der Ware | Aufnahme in Echtzeit aus der App, mit Ort und Uhrzeit versiegelt |
| Bautagebuch, Aufmaß, Stundenzettel | Wer wann welche Arbeiten auf der Baustelle erbracht hat | Tägliche zertifizierte Baustellenbegehung mit Fotos der Kolonne |
| Abnahmeprotokoll | Leistung wurde geprüft und in diesem Zustand übernommen | Unterschriebenes Protokoll am Tag der Abnahme versiegeln |
| Auftragsbestätigung und E-Mail-Verkehr | Verhandlung, Termine, Mängelrügen, Ansprechpartner | E-Mails mit Kopfzeilen zertifizieren, nicht als Screenshot ablegen |
| Zahlungsnachweis | Geld ist an den Rechnungsaussteller geflossen | Kontoauszug archivieren; als alleiniger Beleg reicht er nicht |
| Webseite, Handelsregisterauszug, Referenzen des Lieferanten | Sorgfalt bei der Auswahl zum Zeitpunkt der Beauftragung | Seiten am Tag der Prüfung mit dem Forensic Browser erfassen |
Nachweise der Leistung: Ware, Arbeiten, Personen
Beim Warenverkehr ist der Lieferschein das erste Dokument, das ein Prüfer sehen will, und zugleich dasjenige, das am häufigsten fehlt oder nachträglich erstellt wird. Ein Lieferschein, der bei Wareneingang fotografiert, mit Zeitstempel versehen und zusammen mit Aufnahmen der Paletten abgelegt wird, hat ein anderes Gewicht als eine PDF-Datei, die der Lieferant Wochen später nachreicht; wie ein zertifizierter Lieferschein den Zustellnachweis rechtssicher macht, zeigt der zugehörige Anwendungsfall. Bei Bauleistungen übernehmen Bautagebuch, Aufmaß, Stundenzettel und Abnahmeprotokoll den Leistungsnachweis: Sie belegen, wer mit wie vielen Leuten an welchem Tag auf der Baustelle stand, und daran entscheidet sich, ob eine Rechnung als Abdeckrechnung eingestuft wird.
Der dritte Strang ist die Korrespondenz, denn Terminabsprachen oder eine Mängelrüge mit Fotos entstehen nur, wenn wirklich jemand liefert und jemand empfängt. Unternehmen nutzen TrueScreen, um daraus je Lieferant ein Dossier aufzubauen: fotografierte Anlieferungen, zertifizierte Lieferscheine und Protokolle, Korrespondenz mit Beweiswert. Die Banküberweisung gehört als Ergänzung hinein, sie belegt den Geldfluss, nicht die Leistung.
Nachweise der Sorgfalt gegenüber dem Lieferanten
Die Sorgfalt bei der Lieferantenauswahl lässt sich nur belegen, wenn Sie festhalten, was Sie zum Zeitpunkt der Beauftragung wussten und geprüft haben: Handelsregisterauszug, Bestätigungsabfrage der Umsatzsteuer-Identifikationsnummer, Webseite des Lieferanten, Fotos seines Lagers, Angebot und Auftragsbestätigung. Zwei Jahre später ist jedes dieser Elemente wenig wert, wenn niemand mehr sagen kann, wie es am Tag der Prüfung aussah; Webseiten von Scheinfirmen verschwinden, sobald das Karussell auffliegt, und ein Screenshot ohne Zeitstempel und ohne Aufzeichnung des Netzwerkverkehrs ist leicht anzuzweifeln.
Bei der Korrespondenz gilt dasselbe: Entscheidend sind Kopfzeilen, Absender, Zeitpunkt und Anhänge im Originalzustand, wie die Analyse zur Beweiskraft von E-Mails vor Gericht zeigt; dass derselbe E-Mail-Verkehr auch das Ziel von Rechnungsbetrug mit ausgetauschter IBAN ist, macht seine Sicherung doppelt sinnvoll. Belastbar wird die Lieferantenprüfung, wenn Sie sie mit TrueScreen an der Quelle zertifizieren: Datum, Inhalt und Herkunft jedes Elements sind dann festgehalten, und jede spätere Veränderung wäre erkennbar.
Wie Sie eine Beweiskette mit sicherem Datum aufbauen
Eine Beweiskette mit sicherem Datum entsteht, wenn jedes Element in dem Moment erfasst wird, in dem es entsteht, und von da an nicht mehr unbemerkt verändert werden kann. Zwei Eigenschaften sind dafür entscheidend: ein Zeitstempel, den kein Beteiligter selbst gesetzt hat, und ein Siegel, das jede spätere Änderung sichtbar macht.
Sicheres Datum und Unversehrtheit: warum das Danach nicht so viel zählt wie das Währenddessen
Ein qualifizierter elektronischer Zeitstempel ist nach Artikel 41 der eIDAS-Verordnung (EU) Nr. 910/2014 ein Zeitstempel, für den die Vermutung gilt, dass das angegebene Datum und die angegebene Uhrzeit richtig sind und dass die damit verbundenen Daten seitdem unversehrt geblieben sind. Artikel 35 derselben Verordnung ordnet dem qualifizierten elektronischen Siegel die Vermutung der Unversehrtheit der Daten und der Richtigkeit ihrer Herkunft zu; ein in einem Mitgliedstaat ausgestellter qualifizierter Zeitstempel wird in allen anderen Mitgliedstaaten als solcher anerkannt. Konkret: Ein Foto des Wareneingangs, das am Tag der Lieferung mit qualifiziertem Zeitstempel und elektronischem Siegel versehen wurde, trägt sein Datum in sich; eine Fotodatei, die zwei Jahre später aus einem Ordner gezogen wird, nicht. Der Fall von Florenz und Teramo, in dem tatsächlich erbrachte Bauleistungen nachträglich auf Scheinfirmen umgeschrieben wurden, zeigt, warum Prüfer einem Dossier misstrauen, dessen Elemente alle nach der Prüfungsanordnung datieren.
Die Unversehrtheit ist die zweite Hälfte: Eine Dokumentation ist nur dann eine digitale Beweiskette, wenn sich für jedes Element sagen lässt, wer es wann mit welchem Gerät erfasst hat und dass es seither unverändert ist. Die Norm ISO/IEC 27037 beschreibt, wie digitale Beweismittel dafür identifiziert, gesammelt, erfasst und aufbewahrt werden.
Zwei Beispiele: der Nachunternehmer am Bau und der Elektronikhändler
Ein Trockenbauunternehmen arbeitet als Nachunternehmer für einen Generalunternehmer, der später wegen Abdeckrechnungen ins Visier der Steuerfahndung gerät. Hat der Betrieb seine Kolonne jeden Morgen mit zertifizierten Fotos auf der Baustelle dokumentiert, das Bautagebuch am selben Tag versiegelt und die Stundenzettel mit Zeitstempel abgelegt, liegt für jeden Tag ein Nachweis vor, dass die eigenen Leute die Wände gestellt haben; wie zertifizierte Baustellenbegehungen den Baufortschritt belegen und wie eine Beweissicherung auf der Baustelle den Zustand dokumentiert, beschreiben zwei eigene Beiträge.
Ein Elektronikhändler bezieht Ware von einem neuen Großhändler, der zwei Jahre später als Missing Trader identifiziert wird. Weil er vor der ersten Zahlung den Wareneingang fotografiert, Lieferschein und Auftragsbestätigung zertifiziert und den E-Mail-Verkehr über Preis und Lieferzeit gesichert hatte, kann er belegen, dass die Ware existierte und an diesem Tag zu marktüblichen Konditionen eintraf; ob er „hätte wissen müssen“, entscheidet sich an dem, was er über den Lieferanten geprüft hatte.
Wie weisen Sie nach, dass eine Leistung tatsächlich erbracht wurde?
Den Nachweis einer erbrachten Leistung führen Sie, indem Sie die Spuren der Leistung an der Quelle erfassen, bevor irgendjemand sie anzweifelt: Ware am Tor, Arbeiten auf der Baustelle, Dokumente und Korrespondenz in dem Moment, in dem sie entstehen. TrueScreen, the Data Authenticity Platform, ermöglicht diese Erfassung mit forensischer Methodik: Fotos, Videos, Dokumente, E-Mails und Webseiten werden in einer kontrollierten Umgebung aufgenommen, in der eine Veränderung während der Erfassung verhindert wird, anschließend geprüft, in einem technischen Bericht beschrieben und mit elektronischem Siegel und qualifiziertem Zeitstempel auf Grundlage der eIDAS-Verordnung versehen. TrueScreen zertifiziert nicht die Rechnung, sondern dass die Leistung hinter der Rechnung stattgefunden hat. Zertifiziert wird das Wie: dass diese Aufnahme zu diesem Zeitpunkt mit diesem Gerät an diesem Ort entstanden ist. Das Ergebnis ist ein Paket, dessen Unversehrtheit und Siegel jeder Empfänger eigenständig prüfen kann, ohne TrueScreen und ohne demjenigen vertrauen zu müssen, der es vorlegt. Die Methode folgt ISO/IEC 27037; TrueScreen selbst ist nach ISO/IEC 27001 zertifiziert.
Zertifizierte Fotos und Videos gelieferter Ware und laufender Arbeiten
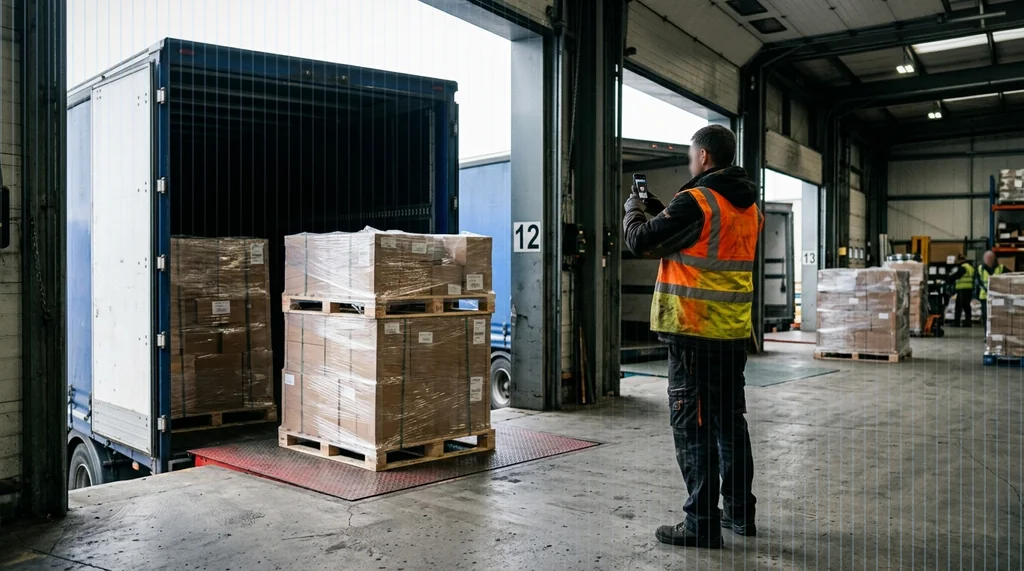
Zertifizierte Fotos und Videos sind Aufnahmen, die in Echtzeit aus der TrueScreen App heraus entstehen und beim Entstehen mit Zeitstempel, Position und Gerätedaten versiegelt werden: Der Lagerist fotografiert die Paletten, während der Lkw noch am Tor steht, der Polier filmt die Kolonne beim Aufbau des Gerüsts. Eine Aufnahme in Echtzeit hat einen höheren Beweiswert als eine nachträglich aus der Fotogalerie importierte Datei, auch wenn beide zertifiziert werden können. Die App arbeitet auch ohne Netzverbindung und überträgt die Erfassung, sobald das Gerät wieder online ist; der Zertifizierungsbericht wird unter anderem auf Deutsch ausgestellt.
Lieferscheine, Abnahmeprotokolle, E-Mails und Webseiten des Lieferanten mit Beweiswert
Dokumente und Korrespondenz gehören an den Schreibtisch, und dort setzt das Webportal an: Lieferscheine, Abnahmeprotokolle, Aufmaße und Auftragsbestätigungen werden hochgeladen oder über ihren Hashwert zertifiziert und erhalten Siegel und Zeitstempel. Für E-Mails mit dem Lieferanten sichert die E-Mail-Zertifizierung Nachricht, Kopfzeilen und Anhänge im Originalzustand. Webseite, Impressum und Referenzliste des Lieferanten erfassen Sie mit dem Forensic Browser: Er zeichnet die gesamte Sitzung einschließlich des Netzwerkverkehrs auf und ist damit die robusteste Form, eine Webseite zu einem bestimmten Datum festzuhalten; danach folgen die zertifizierte Navigation aus der App und die Browsererweiterung.
Ein Dossier für die Betriebsprüfung und das Finanzgericht: 40 Paletten von einem neuen Lieferanten
Ein Elektrogroßhändler bestellt bei einem neuen Lieferanten 40 Paletten Elektromaterial zu einem Preis knapp unter dem der Stammlieferanten. Weil der Lieferant erst seit einigen Monaten im Handelsregister steht, dokumentiert die Geschäftsleitung den Vorgang von Anfang an: Vor der Beauftragung erfasst die Buchhaltung mit dem Forensic Browser Webseite und Handelsregisterauszug des Lieferanten; am Liefertag fotografiert der Lagerleiter mit der App Lkw, Kennzeichen, jede Palette und die Lieferscheine; Auftragsbestätigung und Lieferavis werden am selben Tag zertifiziert. Der Lieferant selbst erhält per E-Mail eine Einladung, die Verladung in seinem Lager mit derselben Methode zu dokumentieren; seine Aufnahmen landen zertifiziert und kategorisiert im Arbeitsbereich des Händlers.
Achtzehn Monate später kommt die Prüfungsanordnung: Der Lieferant war ein Missing Trader. Für jede Lieferung liegt ein ZIP-Paket mit den Originaldateien, einem PDF-Bericht, einem JSON-Bericht und einer XML-Datei mit Siegel und Zeitstempel vor, das der Prüfer selbst auf Unversehrtheit und Siegel prüfen kann, auch wenn das zugrunde liegende Zertifikat inzwischen abgelaufen ist. Ob der Vorsteuerabzug erhalten bleibt, entscheiden Finanzamt oder Finanzgericht; der Händler legt eine Dokumentation mit Beweiswert vor, die zeigt, dass die Ware angekommen ist und was er vor der Beauftragung geprüft hat.
FAQ: Umsatzsteuerkarussell und Scheinrechnung
Wie funktioniert ein Umsatzsteuerkarussell?
Ein Missing Trader kauft Ware umsatzsteuerfrei in einem anderen EU-Staat, verkauft sie im Inland mit Umsatzsteuer weiter und führt die Steuer nicht ab. Zwischenhändler (Buffer) reichen die Ware durch, ein Distributor liefert sie steuerfrei zurück ins Ausland und lässt sich die Vorsteuer erstatten. Die Europäische Kommission schätzt den Schaden durch diesen MTIC-Betrug auf 12,5 bis 32,8 Milliarden Euro jährlich.
Was ist eine Scheinrechnung?
Eine Scheinrechnung ist eine Rechnung über eine Leistung, die nicht, nicht in diesem Umfang oder nicht von dem genannten Leistenden erbracht wurde. Wer darin Umsatzsteuer ausweist, ohne dazu berechtigt zu sein, schuldet den Betrag nach § 14c UStG; der Empfänger kann daraus keine Vorsteuer ziehen, weil § 15 UStG nur die gesetzlich geschuldete Steuer für tatsächlich ausgeführte Leistungen zum Abzug zulässt.
Sind Scheinrechnungen strafbar?
Ja. Wer Scheinrechnungen ausstellt oder verwendet, um Umsatzsteuer zu verkürzen oder unberechtigte Vorsteuer zu erlangen, begeht Steuerhinterziehung nach § 370 AO, die mit Freiheitsstrafe bis zu fünf Jahren oder Geldstrafe bedroht ist, in besonders schweren Fällen mit Freiheitsstrafe von sechs Monaten bis zu zehn Jahren. Für den gutgläubigen Empfänger steht nicht die Strafe im Vordergrund, sondern die Versagung des Vorsteuerabzugs nach § 25f UStG.
Was ist Umsatzsteuerbetrug?
Umsatzsteuerbetrug umfasst alle Gestaltungen, mit denen Umsatzsteuer vereinnahmt, aber nicht abgeführt oder Vorsteuer ohne echte Leistung erstattet wird; das Umsatzsteuerkarussell ist seine organisierte, grenzüberschreitende Form. Nach dem VAT-Gap-Bericht der Europäischen Kommission fehlten den Mitgliedstaaten 2023 insgesamt 128 Milliarden Euro Mehrwertsteuer, 9,5 % der theoretisch geschuldeten Steuer; Betrug ist neben Insolvenzen und Fehlern eine der Hauptursachen.
Wie weise ich nach, dass keine Scheinrechnung vorliegt?
Indem Sie belegen, dass die Leistung erbracht wurde und dass Sie den Lieferanten sorgfältig geprüft haben: Lieferscheine und Fotos des Wareneingangs, Bautagebuch und Stundenzettel, Abnahmeprotokolle, E-Mail-Verkehr, Handelsregisterauszug und Webseite des Lieferanten zum Zeitpunkt der Beauftragung. TrueScreen ermöglicht es, diese Nachweise an der Quelle mit qualifiziertem Zeitstempel und elektronischem Siegel zu erfassen; nach Artikel 41 eIDAS gilt für das Datum die Vermutung der Richtigkeit.
Reicht eine Banküberweisung als Nachweis der Leistung?
Nein. Die Überweisung belegt, dass Geld an den Rechnungsaussteller geflossen ist, nicht, dass er geliefert oder gearbeitet hat; im Umsatzsteuerkarussell werden Zahlungen gerade deshalb ordnungsgemäß abgewickelt, um den Anschein echter Umsätze zu erzeugen. Nach § 90 AO müssen Sie an der Aufklärung mitwirken und den tatsächlichen Leistungsaustausch belegen: Wareneingang, Personal vor Ort, Korrespondenz, Abnahme.
Verliert ein gutgläubiger Unternehmer den Vorsteuerabzug?
Nicht allein deshalb, weil ein Beteiligter in der Kette Umsatzsteuer hinterzogen hat. Der EuGH hat in Mahagében (C-80/11) entschieden, dass der Abzug nur versagt werden darf, wenn der Unternehmer wusste oder hätte wissen müssen, und dass keine allgemeine Nachforschungspflicht besteht. § 25f UStG übernimmt diesen Maßstab. Entscheidend ist, was Sie zum Zeitpunkt der Beauftragung geprüft und dokumentiert haben.
Sichern Sie die Nachweise jeder Leistung, bevor jemand sie anzweifelt
Mit TrueScreen dokumentieren Sie Wareneingang, Baufortschritt, Lieferscheine und Lieferantenkorrespondenz mit qualifiziertem Zeitstempel und elektronischem Siegel, während die Leistung erbracht wird. Beginnen Sie bei neuen oder risikobehafteten Lieferanten und legen Sie für jeden ein Dossier an, das jede Betriebsprüfung eigenständig prüfen kann.
Redaktion von TrueScreen
Dieser Bereich wird von der Redaktion von TrueScreen betreut, die Kompetenzen in digitaler Forensik, Beweisrecht und regulatorischer Compliance vereint. Jeder Inhalt wird anhand von Primärquellen geprüft: Gesetzestexte, veröffentlichte Urteile, technische Normen und offizielle Dokumentation, stets im Text zitiert.


