Facturas falsas y fraude carrusel: cómo probar que la operación fue real
Actualizado el
Toda empresa recibe facturas de sus proveedores y las usa para deducir el IVA soportado y el gasto. El problema con las facturas falsas es que no llevan ninguna marca visible: una factura emitida por una empresa pantalla tiene el mismo aspecto que una legítima y, muchas veces, la operación que describe existió de verdad.
Los dos casos que la Guardia di Finanza italiana cerró en septiembre de 2026 lo ilustran bien. En Avellino, una trama de más de 60 millones de euros pasaba por diez empresas pantalla; en Florencia y Teramo, unas obras que sí se habían ejecutado se documentaron a posteriori con sociedades ficticias. En los dos escenarios la administración tributaria acaba llamando a la puerta del comprador, y entonces la factura deja de servir como prueba: te pide que acredites que la operación ocurrió, con quién, cuándo y con qué bienes o qué personas.
La respuesta no está en revisar mejor las facturas, sino en construir la prueba de la realidad de la operación mientras sucede, con evidencias captadas en el origen y con fecha cierta. Ese es el planteamiento de TrueScreen: no certifica la factura, certifica que la operación que hay detrás de la factura existió.
Qué son las facturas falsas por operaciones inexistentes
Una factura falsa es un documento con apariencia de factura que refleja una operación que no se produjo, que se produjo solo en parte, que tuvo un importe distinto o que realizó un sujeto diferente del que figura como emisor. En el lenguaje de la inspección se habla de “operaciones inexistentes” o de “operaciones simuladas”.
Las facturas falsas son documentos que dan forma contable a operaciones inexistentes: entregas de bienes o prestaciones de servicios que nunca ocurrieron, que ocurrieron por un importe inferior al facturado o que realizó alguien distinto del emisor. En España, emitir o utilizar estas facturas puede constituir un delito de falsedad documental del artículo 392 del Código Penal y, cuando la cuota defraudada supera los 120.000 euros en un ejercicio, un delito fiscal del artículo 305 del mismo texto. Por debajo de ese umbral la sanción es administrativa, pero la deducción del IVA y del gasto se pierde igualmente. El daño agregado es enorme: según el informe sobre la brecha del IVA de la Comisión Europea, en 2023 los Estados miembros dejaron de recaudar 128.000 millones de euros, el 9,5 % de lo que les correspondía, y una parte relevante de esa cifra procede de tramas de facturación ficticia.
Operaciones inexistentes, operaciones simuladas y sobrefacturación
La doctrina distingue tres situaciones. La primera es la operación objetivamente inexistente: no hubo entrega ni servicio, la factura cubre el vacío. Es la simulación absoluta, y el comprador tiene poco que alegar salvo que un tercero lo haya engañado. La segunda es la operación subjetivamente inexistente: la mercancía llegó, la obra se hizo, pero quien la ejecutó no es quien firma la factura, sino una sociedad pantalla interpuesta para que el verdadero proveedor no tribute o para introducir mercancía intracomunitaria sin pagar el IVA. Es la figura que más afecta a las empresas honestas, porque la operación fue real y aun así la deducción se discute. La tercera es la sobrefacturación: la operación existió, pero por un importe menor. En los tres casos la inspección exige lo mismo: demostrar qué se entregó, cuándo, quién lo hizo y a qué precio, con algo más que la propia factura.
Fraude carrusel y empresas pantalla: los casos de septiembre de 2026
Un fraude carrusel es un esquema de fraude del IVA en operaciones intracomunitarias que funciona en cuatro pasos: un proveedor de otro Estado miembro vende sin IVA a una sociedad interpuesta; esa sociedad, el missing trader o empresa pantalla, revende en el mercado interior repercutiendo el IVA y desaparece sin ingresarlo; una o varias empresas intermedias dan apariencia de normalidad a la cadena; y un comprador final deduce un IVA que nadie ha pagado. Europol lo describe como la forma de fraude fiscal más lucrativa de la Unión Europea, y la Comisión Europea estima que el fraude MTIC cuesta entre 12.500 y 32.800 millones de euros al año. El 11 de septiembre de 2026 la Guardia di Finanza italiana concluyó en Avellino una inspección sobre una trama de más de 60 millones de euros con diez empresas pantalla y más de 7 millones de IVA defraudado, con un comercio de electrónica en el centro de la cadena.
La empresa pantalla, también llamada empresa fantasma o empresa instrumental, se reconoce a posteriori por lo que le falta: sede real, empleados, medios, una vida mercantil que justifique su facturación. Lo difícil es reconocerla antes, cuando envía presupuestos, contesta correos y entrega a tiempo. El segundo caso muestra el otro extremo. El 3 de septiembre de 2026, la Guardia di Finanza de Florencia y Teramo embargó 17,6 millones de euros a cinco investigados. Las obras de rehabilitación en dos edificios de Trani se habían ejecutado, pero la documentación se modificó después sustituyendo a la empresa ejecutora por sociedades ficticias, hasta generar unos 100 millones de euros en créditos fiscales inexistentes. Trabajo real, prueba manipulada: la situación en la que un comprador de buena fe puede verse sin darse cuenta.
Por qué la factura no basta: carga de la prueba y buena fe
La factura es un requisito formal de la deducción, no una prueba de que la operación existió. Cuando la administración tributaria sostiene que el emisor es una empresa pantalla, la discusión se traslada a la realidad material de la entrega y a lo que sabías o podías saber sobre tu proveedor.
El principio europeo que gobierna estas contestaciones es el de “sabía o debía haber sabido”. El Tribunal de Justicia de la Unión Europea lo formuló en la sentencia Kittel, asunto C-439/04, de 2006: el derecho a deducir el IVA solo puede negarse a quien sabía o debía haber sabido que participaba en una operación vinculada a un fraude. En Mahagében, asuntos C-80/11 y C-142/11, de 2012, añadió un límite en favor del comprador: la administración no puede exigirle que compruebe de forma generalizada si su proveedor tiene medios, empleados o cumple sus obligaciones fiscales. En España, la Ley 37/1992 del IVA recoge en su artículo 97 los requisitos formales de la deducción y en el artículo 87.Cinco la responsabilidad subsidiaria del adquirente que razonablemente debía presumir que el IVA repercutido no iba a ingresarse. El criterio es el mismo en toda la Unión: la buena fe se demuestra con hechos, y los hechos hay que poder acreditarlos.
Qué tiene que probar la administración tributaria
La carga inicial recae en la administración. En España, el artículo 105 de la Ley General Tributaria establece que quien hace valer su derecho debe probar los hechos que lo sustentan, y el artículo 108 le permite hacerlo mediante presunciones si entre el hecho demostrado y el deducido existe un enlace preciso y directo. En la práctica, la inspección construye un relato indiciario sobre el emisor: sin local, sin trabajadores dados de alta, con administradores que cambian cada pocos meses y cuentas que se vacían el mismo día del cobro. Si ese relato es sólido, la presunción de empresa pantalla se da por hecha y la carga se desplaza hacia ti.
Qué tiene que probar tu empresa: realidad de la operación y diligencia con el proveedor
Te toca acreditar dos cosas distintas: que la operación fue real (la mercancía entró en tu almacén, la obra se ejecutó, el servicio se prestó, con fechas, cantidades y personas identificables) y que actuaste con la diligencia de un empresario razonable al contratar y al pagar. La transferencia bancaria, la contabilidad ordenada y la factura bien conservada no prueban ninguna de las dos: son justamente los elementos que una trama cuida con más esmero. Lo que pesa es la documentación de la que la factura no habla: quién descargó el camión, qué había dentro, qué correos se cruzaron antes de contratar, cómo era la web del proveedor el día del primer pedido. El artículo 42.1.a de la Ley General Tributaria recuerda por qué importa: quien colabora activamente en una infracción responde solidariamente de la deuda.
Qué busca una inspección: los indicios de que la operación fue real
Una inspección busca coherencia entre la factura y el mundo físico: que a cada factura le corresponda una entrada de mercancía, una obra medible o un servicio con personas y horas detrás, documentado antes de que nadie preguntara. La tabla resume qué acredita cada indicio y cómo conservarlo con fecha cierta.
| Indicio | Qué demuestra | Cómo se conserva con fecha cierta |
|---|---|---|
| Albarán o documento de transporte firmado | Que la mercancía salió, viajó y llegó, con cantidades y fecha | Foto certificada en la descarga, con ubicación y sello de tiempo |
| Acta de recepción o acta de entrega | Que aceptaste lo entregado y en qué estado | Documento certificado el día de la firma, con sello electrónico |
| Fotos y vídeos de mercancía, etiquetas y números de serie | Que los bienes existen y coinciden con la factura | Captura desde la app en el almacén, con fecha, hora y posición |
| Parte de trabajo, certificación de obra, libro de órdenes | Que la obra avanzó con personas y medios concretos | Foto o vídeo certificado en cada visita, documento certificado al cierre |
| Partes de personal o presencias en obra | Quién estuvo, cuándo y por cuenta de quién | Registros exportados y certificados por hash cada semana |
| Correspondencia previa al contrato | Que hubo negociación real, con presupuestos y condiciones | Correo electrónico certificado con cabeceras completas |
| Web, ficha registral y datos fiscales del proveedor | Que en la fecha del pedido el proveedor parecía una empresa real | Página adquirida con Forensic Browser en esa fecha |
| Pago trazable | Que salió dinero, no que la operación existiera | Justificante certificado, siempre junto a los indicios anteriores |
Pruebas de la operación: mercancía, obra, personas
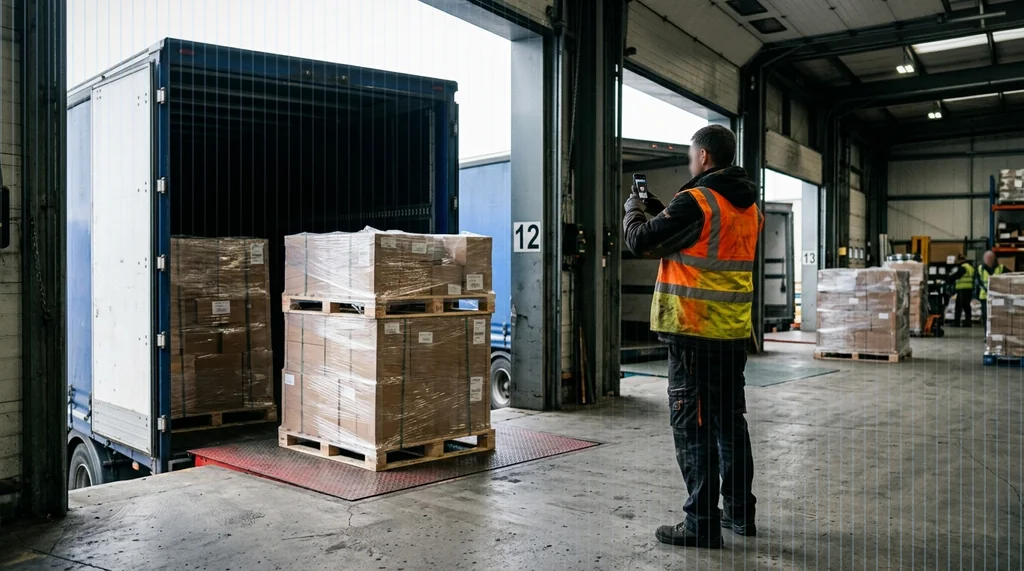
La prueba más sólida es la que describe el objeto físico de la operación en el momento en que cambia de manos. Para las entregas de bienes, eso significa el albarán firmado y la fotografía de la mercancía descargada, con etiquetas legibles y números de serie que se puedan cruzar con la factura y el inventario. Un documento de transporte certificado fija en un mismo paquete quién entregó, qué se entregó y cuándo.
Para obras y servicios, el equivalente son los partes de trabajo, las certificaciones de obra, el libro de órdenes y las fotografías de cada fase, con los registros de presencia del personal: cuanto más identificables sean las personas y los medios, más difícil resulta sostener que el trabajo lo hizo otro. Las empresas usan TrueScreen para construir un expediente de pruebas por proveedor: entregas fotografiadas, actas y partes certificados, correspondencia adquirida con valor probatorio.
Pruebas de la diligencia con el proveedor
La diligencia se demuestra con lo que comprobaste antes de contratar y de pagar, no con lo que averiguaste cuando llegó la inspección. Consultar la ficha registral, verificar el número de IVA intracomunitario, visitar la web y guardar los presupuestos son gestos sencillos, pero solo cuentan si puedes probar en qué fecha los hiciste: una consulta registral impresa hoy dice poco sobre lo que sabías hace dos años. Por eso conviene que la comprobación deje huella con fecha, con la web del proveedor adquirida el día del primer pedido y el presupuesto guardado tal como llegó. Puedes certificar el correo con el proveedor en el momento en que lo recibes, de modo que la negociación previa sea reconstruible. La verificación del proveedor se vuelve oponible cuando se adquiere en el origen con TrueScreen, que fija fecha, contenido y procedencia de cada elemento.
Cómo se construye un expediente de pruebas con fecha cierta
Un expediente de pruebas con fecha cierta se construye durante la operación, no después de la carta de la inspección. Cada elemento se capta cuando se produce, se sella para que cualquier alteración posterior sea detectable y se archiva junto al resto de la documentación del proveedor, de forma que dentro de cuatro años siga siendo verificable por un tercero.
La fecha cierta es la cualidad de un documento cuya fecha puede oponerse a terceros porque la acredita alguien distinto de quien lo redactó. En el entorno digital, el instrumento que la proporciona es el sello de tiempo electrónico cualificado: el artículo 41 del Reglamento eIDAS establece que disfruta de la presunción de exactitud de la fecha y la hora que indica y de la integridad de los datos a los que está vinculado, y el artículo 35 concede al sello electrónico cualificado la presunción de integridad y de corrección del origen. Esa presunción invierte la posición procesal: quien discute la fecha tiene que demostrar que es falsa. El caso de Florencia y Teramo, con 17,6 millones de euros embargados por obras reales documentadas a posteriori con sociedades ficticias, muestra qué ocurre cuando la documentación se rehace después: deja de distinguirse de la de una trama.
Fecha cierta e integridad: por qué el “después” no vale como el “durante”
Un documento reconstruido después de la contestación es discutible por definición: la inspección puede sostener que se preparó para el procedimiento, y no tienes manera de demostrar lo contrario. Una fotografía captada el día de la descarga con sello de tiempo cualificado lleva incorporada la prueba de que existía en esa fecha y de que nadie la ha tocado desde entonces. La diferencia no está en la calidad del documento, sino en la posibilidad de contradecirlo. Por eso importa la cadena de custodia digital, que registra quién captó cada elemento, con qué dispositivo y en qué momento, y por eso una comunicación con fecha cierta vale más que un correo reenviado desde la bandeja de salida, aunque el texto sea idéntico.
Dos ejemplos: el subcontratista de obra y el distribuidor de electrónica
Un subcontratista de estructuras trabaja para una constructora que, dos años después, resulta ser una sociedad pantalla interpuesta por el promotor. Él había fotografiado cada fase con la app, con su cuadrilla identificable y la fecha y la posición incorporadas, y había certificado los partes semanales y la certificación de obra mensual. Las inspecciones de obra certificadas le permiten probar que la obra se hizo, quién la hizo y cuándo, con independencia de lo que la constructora haya declarado.
Un distribuidor de electrónica recibe 40 palés de material eléctrico de un proveedor nuevo con precios muy competitivos. Antes de pagar, el encargado del almacén fotografía el camión, los palés, las etiquetas y los números de serie visibles, y certifica el albarán en la descarga; administración certifica la confirmación de pedido recibida por correo y adquiere la web del proveedor. Dieciocho meses después, la inspección califica al proveedor como missing trader. El expediente demuestra que mercancía, fecha, lugar y contraparte eran reales, y que la diligencia se ejerció antes, no después. La misma disciplina sirve para documentar el estado de la carga en cualquier entrega.
¿Cómo se certifican las pruebas de que una operación existió de verdad?
Certificar la realidad de una operación significa captar, en el momento en que ocurre, los datos que la describen (fotos de la mercancía, vídeos de la obra, albaranes, correos, páginas web del proveedor) con una metodología forense que impide alterarlos durante la adquisición y los hace verificables después. TrueScreen, the Data Authenticity Platform, permite hacerlo desde el móvil en el almacén o en la obra, y desde el ordenador para los contenidos que ya son digitales. TrueScreen no certifica la factura: certifica que la operación que hay detrás de la factura existió. Cada adquisición se verifica, se describe en un informe técnico y se certifica con sello electrónico y sello de tiempo cualificado, sobre la base jurídica del Reglamento eIDAS y con un método conforme a la norma ISO/IEC 27037 sobre identificación, recogida y preservación de evidencias digitales. El resultado es documentación con valor probatorio, formada mientras la operación sucede y organizada por proveedor, lista para un procedimiento inspector o para un tribunal.
Fotos y vídeos certificados de la mercancía entregada y de la obra en curso
Una foto certificada es una imagen captada en un entorno controlado, en la que dispositivo, fecha, hora y posición quedan fijados en el momento del disparo y no pueden modificarse después. La app TrueScreen se usa donde nace el dato: el muelle de descarga, la obra, el taller. Una captura en tiempo real tiene un valor probatorio superior al de un archivo importado desde la galería del teléfono, aunque ambos se certifican, y funciona también sin conexión, sincronizando cuando el dispositivo recupera la red.
Albaranes, actas, correos y páginas web del proveedor con valor probatorio
Los documentos que ya existen en formato digital se adquieren desde la mesa de trabajo. El portal web certifica albaranes, actas de recepción, partes de trabajo y cualquier archivo mediante su hash. La certificación de correo electrónico fija contenido, cabeceras y adjuntos de la confirmación de pedido tal como llegaron, algo que también protege frente a la estafa del IBAN en la factura. Para la web del proveedor o su ficha en un registro público, el Forensic Browser realiza una navegación certificada que registra también el tráfico de red, la forma más robusta de acreditar qué se veía en una dirección en una fecha concreta.
Un expediente listo para el procedimiento inspector y para el tribunal
Cada certificación produce un paquete ZIP con los archivos originales, un informe en PDF, un informe en JSON y un archivo XML con el sello electrónico y el sello de tiempo cualificado. El paquete es autosuficiente: el inspector actuario, tu asesor fiscal o el tribunal pueden comprobar la integridad y el sello sin depender de TrueScreen ni fiarse de quien se lo entrega, y sigue siendo verificable cuando caduca el certificado subyacente. El informe se emite en español, inglés, italiano, alemán y francés.
Con los proveedores nuevos hay una función que cambia la dinámica: tu organización puede habilitar a un tercero para que certifique. Envías al proveedor el método de adquisición por correo, él recibe instrucciones sencillas y lo que capta en la entrega llega a tu espacio de trabajo ya certificado, archivado y clasificado. En el caso de los 40 palés de material eléctrico, si el transportista fotografía la carga al salir y el encargado la fotografía al llegar, el expediente contiene las dos versiones de la misma entrega, cada una con fecha cierta, antes de que se emita ninguna factura.
Preguntas frecuentes sobre facturas falsas y fraude carrusel
¿Qué pasa si una factura es falsa?
Si una factura documenta una operación inexistente o simulada, la administración tributaria puede negar la deducción del IVA soportado y del gasto, exigir la cuota con intereses e imponer sanciones. Cuando la cuota defraudada en un ejercicio supera los 120.000 euros, la conducta puede ser delito fiscal según el artículo 305 del Código Penal español. El comprador de buena fe conserva la deducción si demuestra que la operación fue real y que actuó con diligencia.
¿Cómo se puede saber si una factura es falsa?
No hay un método para detectarlo mirando el documento: la diligencia consiste en comprobar al proveedor antes de contratar y en documentar la operación mientras ocurre. Verifica la ficha registral, el número de IVA intracomunitario, la sede y los medios, y guarda esas consultas con fecha. El Tribunal de Justicia de la Unión Europea, en Mahagében, aclaró que no se te pueden exigir comprobaciones generalizadas, pero sí las de un empresario razonable.
¿Es un delito hacer facturas falsas?
Sí. Emitir o utilizar facturas por operaciones inexistentes puede constituir un delito de falsedad documental conforme al artículo 392 del Código Penal español y, si la cuota defraudada supera los 120.000 euros en un ejercicio, un delito contra la Hacienda Pública del artículo 305. Por debajo de ese umbral la infracción es administrativa. En la mayoría de las jurisdicciones el esquema es parecido: falsedad y fraude fiscal como dos tipos distintos que pueden concurrir.
¿Qué es el fraude tipo carrusel?
El fraude carrusel es un esquema de fraude del IVA en operaciones intracomunitarias: un proveedor de otro Estado miembro vende sin IVA a una empresa pantalla, esta revende en el mercado interior repercutiendo el IVA y desaparece sin ingresarlo, y la mercancía puede volver a salir del país para repetir el ciclo. La Comisión Europea estima que este fraude, conocido como MTIC, cuesta entre 12.500 y 32.800 millones de euros al año en la Unión.
¿A partir de qué cantidad se considera fraude fiscal?
En España, el artículo 305 del Código Penal fija el umbral del delito fiscal en 120.000 euros de cuota defraudada por tributo y ejercicio; por debajo, la conducta es una infracción tributaria sancionada en vía administrativa. Otros países europeos y latinoamericanos aplican umbrales distintos, por lo que conviene consultar la norma local. Lo que no cambia es que la pérdida de la deducción no depende de alcanzar ese umbral.
¿Puede la Agencia Tributaria negarme la deducción del IVA si mi proveedor era una empresa pantalla?
Puede hacerlo solo si demuestra que sabías o debías haber sabido que la operación formaba parte de un fraude. Es el criterio de la sentencia Kittel del Tribunal de Justicia de la Unión Europea, aplicado por las administraciones de todos los Estados miembros. Si la operación fue real y puedes acreditar que comprobaste al proveedor y documentaste la entrega en su momento, la deducción se mantiene aunque el emisor haya resultado ser una sociedad pantalla.
¿Basta la transferencia bancaria para probar que la operación fue real?
No. La transferencia prueba que salió dinero de tu cuenta, no que recibieras la mercancía o el servicio, y las tramas de facturación cuidan especialmente que los pagos parezcan normales. Lo que acredita la realidad de la operación es la documentación del objeto físico: albarán firmado, fotos de la mercancía con fecha cierta, actas de recepción, partes de trabajo y correspondencia previa. El artículo 105 de la Ley General Tributaria obliga a probar los hechos que sustentan el derecho, y el pago por sí solo no lo hace.
Certifica las pruebas de cada operación antes de que alguien las cuestione
Con TrueScreen tu equipo documenta la mercancía, la obra y la correspondencia con el proveedor en el momento en que ocurren, con sello electrónico y sello de tiempo cualificado. Empieza por los proveedores nuevos o de riesgo y construye un expediente por cada uno.
Redacción de TrueScreen
Esta sección está a cargo de la redacción de TrueScreen, que reúne competencias en informática forense, derecho de la prueba digital y cumplimiento normativo. Cada contenido se verifica sobre fuentes primarias: textos legales, sentencias publicadas, normas técnicas y documentación oficial, siempre citadas en el texto.


