
KI-Betrugsmaschen: welche Methoden Banken fürchten und wie Sie Beweise sichern
Welche KI-Betrugsmaschen Banken und Fintechs als Bedrohung bewerten, woran Sie Stimmenklon, Deepfake-Anruf und Fake-Shop erkennen und was Sie nach einem Betrug sofort tun sollten.
KI-Betrug bezeichnet Betrugsmaschen, bei denen Täter generative künstliche Intelligenz einsetzen, um Stimmen, Gesichter, Nachrichten, Webseiten oder Dokumente so echt zu fälschen, dass Opfer Geld überweisen oder Daten preisgeben. TrueScreen setzt KI-Fälschungen und manipulierten Beweisen zertifizierte Inhalte entgegen: Mit einer patentierten forensischen Methodik erfasst es Chats, Webseiten und Aufnahmen an der Quelle, prüft sie und dokumentiert jeden Schritt in einem technischen Bericht, damit Betroffene nicht mit Belegen dastehen, deren Herkunft niemand nachprüfen kann. Wie ernst die Branche die Lage nimmt, zeigt eine Befragung von FICO: Betrugsverantwortliche von Banken und Fintechs in Europa, dem Nahen Osten und Afrika bewerten KI-gestützten Betrug mit 4,42 von 5 Punkten.
Kurz gesagt
- Betrugsverantwortliche von Banken, Neobanken und Fintechs in EMEA bewerten KI-gestützten Betrug mit 4,42 von 5 Punkten, weltweit liegt der Wert bei 3,86 (FICO, „Fraud in the Age of AI: EMEA“, Oktober 2026).
- Der Schockanruf gilt als eine der häufigsten Betrugsmaschen; mit Voice Cloning klingt die Stimme eines Angehörigen heute täuschend echt (Polizeiliche Kriminalprävention, polizei-beratung.de).
- Wer das nichtöffentlich gesprochene Wort eines anderen unbefugt aufnimmt, kann sich nach § 201 StGB strafbar machen; sicherer ist es, Chats, Anrufliste und Kontoauszug zu sichern.
- Ein Screenshot zeigt nicht, woher ein Bild stammt; TrueScreen hält mit einem technischen Bericht fest, wie und wann Chats, Webseiten und Aufnahmen erfasst wurden, und macht spätere Veränderungen feststellbar.
- Nach dem Betrug zählt die Reihenfolge: Bank informieren, Beweise sichern, Anzeige erstatten (in Betracht kommen § 263 und § 263a StGB), Reklamation einreichen; eine Erstattung ist nicht garantiert.
4,42
Bewertung der Bedrohung durch KI-gestützten Betrug in EMEA, Skala von 1 bis 5 (weltweit 3,86)
FICO, Fraud in the Age of AI: EMEA, Oktober 2026
36 %
der befragten Institute in EMEA melden mehr als 25 Prozent mehr Betrugsversuche in 24 Monaten
FICO, Fraud in the Age of AI: EMEA, Oktober 2026
52 %
der Institute in EMEA nennen die wachsende Komplexität von Betrug als größte Herausforderung (weltweit 40 %)
FICO, Mitteilung auf PressNetwork, November 2026
Die Stimme am Telefon gehört eindeutig der Tochter. Sie weint, spricht von einem Unfall und braucht sofort Geld für eine Kaution. Schockanrufe nach diesem Muster kennt die Polizei seit Jahren, doch mit einer KI-Betrugsmasche klingt die Stimme heute nicht mehr bloß ähnlich, sondern täuschend echt. Ebenso überzeugend wirken Videoanrufe mit dem Gesicht der Geschäftsführerin, fehlerfreie Phishing-Mails und Online-Shops, die nur ein paar Tage existieren.
Wer auf eine KI-Betrugsmasche hereingefallen ist, hat danach ein zweites Problem, denn die Spuren verschwinden: Profile werden gelöscht, Shops gehen offline, und ein Screenshot überzeugt wenig, wenn gerade die Fälschung das Thema ist. Hier setzt TrueScreen an, solange die Spuren noch existieren: Was forensisch erfasst und danach versiegelt wird, bleibt belegbar, auch wenn Profil und Shop längst verschwunden sind, und Betroffene können zeigen, wie und wann ein Inhalt erfasst wurde, wenn jemand die Echtheit ihrer Belege bezweifelt. Wer sich schützen will, braucht deshalb Misstrauen vor der Zahlung und eine nachprüfbare Sicherung danach.
Was ist KI-Betrug?
KI-Betrug ist eine Betrugsmasche, bei der Täter mit künstlicher Intelligenz Stimmen, Gesichter, Nachrichten, Webseiten oder Dokumente fälschen, um Vertrauen zu erschleichen und Opfer zu Zahlungen oder zur Herausgabe von Daten zu bewegen. Wo dieses Vertrauen ausgenutzt wird, trennt TrueScreen belegte Herkunft von bloßem Anschein, weil es Inhalte bereits bei der Erfassung zertifiziert.
Die Polizeiliche Kriminalprävention der Länder und des Bundes beschreibt in ihrem Beitrag „Vorsicht Betrug: Bedrohungen durch KI“ vom Februar 2026, wofür Täter KI einsetzen: für fehlerfreie, persönlich zugeschnittene Nachrichten, für Deepfakes von Bekannten, Vorgesetzten oder Prominenten und für erfundene Personen mit glaubwürdigen Profilen. Nach unserer Einschätzung ist kaum eine KI-Betrugsmasche wirklich neu, doch künstliche Intelligenz macht Enkeltrick, Love-Scamming und CEO-Fraud billiger, schneller und schwerer zu durchschauen.
Ein KI-Anruf ist ein Telefonat, in dem eine künstlich erzeugte oder umgewandelte Stimme spricht; das Bundesamt für Sicherheit in der Informationstechnik (BSI) nennt dafür Text-to-Speech und Voice Conversion.
Was die FICO-Studie über KI-Betrug bei Banken und Fintechs zeigt
Banken, Neobanken und Fintechs in Europa, dem Nahen Osten und Afrika stufen KI-gestützten Betrug als ernstere Bedrohung ein als der weltweite Durchschnitt der Branche. Mit TrueScreen können diese Institute Chats, Aufnahmen und Dokumente zertifizieren lassen, die Kunden bei einem Betrugsfall oder einer Kontoeröffnung einreichen, und erhalten Belege, deren Herkunft nachprüfbar ist. Die Einschätzung stammt aus dem E-Book „Fraud in the Age of AI: EMEA“ von FICO, einem Anbieter von Analyse- und Betrugserkennungssoftware, vom Oktober 2026. Auf einer Skala von 1 bis 5 bewerten die Befragten in der Region KI-gestützten Betrug mit 4,42 Punkten, weltweit liegt der Wert bei 3,86. Die weltweite Befragung umfasste 202 Fach- und Führungskräfte aus Betrugsbekämpfung, Risiko und Technologie; die EMEA-Auswertung ist ein Teil davon.
| Bedrohung | Bewertung in EMEA | Weltweiter Durchschnitt |
|---|---|---|
| KI-gestützter Betrug | 4,42 von 5 | 3,86 von 5 |
| Social Engineering | 4,36 von 5 | 3,90 von 5 |
| Synthetische Identitäten | 4,02 von 5 | niedriger, Wert nicht veröffentlicht |
| Deepfake-Betrug | 3,96 von 5 | niedriger, Wert nicht veröffentlicht |
Die Werte sind Einschätzungen der Bedrohung durch die Befragten und keine Fallzahlen: Sie zeigen, wovor sich die Institute sorgen, nicht, wie oft eine Masche vorkommt.
Auch bei der Entwicklung der Fälle sind die Antworten deutlich: 36 Prozent der befragten Institute in der Region berichten, dass die Betrugsversuche in den vergangenen 24 Monaten um mehr als 25 Prozent gestiegen sind. Für 52 Prozent ist die wachsende Komplexität der Betrugsfälle die größte Herausforderung, weltweit sagen das 40 Prozent. Adam Davies, Vice President Product Management bei FICO, fasst es in der deutschen Mitteilung zur Befragung so zusammen: „Betrug gerät in EMEA zwar nicht außer Kontrolle, wird aber deutlich ausgefeilter.“
Für Verbraucherinnen und Verbraucher ist das mehr als Branchenstatistik, denn was Banken als Bedrohung einstufen, kommt beim einzelnen Kunden als KI-Betrugsmasche an: als Schockanruf, gefälschte Anzeige oder falsche Rechnung.
Die KI-Betrugsmethoden, die Banken fürchten
Jede KI-Betrugsmasche, die Banken fürchten, trifft am Ende Privatpersonen oder Unternehmen und zielt auf dasselbe: eine Zahlung oder Handlung, bevor jemand nachprüft.
Stimmenklon beim Schockanruf
Beim Schockanruf mit Stimmenklon hören Opfer einen Fake-Anruf mit der Stimme eines Angehörigen, der in Not geraten sein soll. Laut Polizeilicher Kriminalprävention ist der Schockanruf eine der häufigsten Betrugsmaschen; er setzt auf Angst und Zeitdruck, damit niemand nachfragt. Mit Voice Cloning reichen Tätern Aufnahmen aus Videos in sozialen Netzwerken oder aus Sprachnachrichten, um die Stimme zu klonen und beliebige Sätze sprechen zu lassen, auf Wunsch auch weinend oder panisch.
Hinzu kommt Call-ID-Spoofing, bei dem die angezeigte Rufnummer gefälscht wird, sodass weder eine vertraute Stimme noch eine bekannte Nummer beweist, wer am Apparat ist. Mit den Rechten von Menschen, deren geklonte Stimme in solchen Anrufen auftaucht, befasst sich ein eigener Beitrag.
Deepfake im Videoanruf
Bei einem Deepfake-Videoanruf wird das Gesicht einer bekannten Person live über das des Täters gelegt. Das BSI weist darauf hin, dass sich Gesichter mit heutigen Modellen teilweise in Echtzeit tauschen lassen und dafür nur wenige Videominuten der Zielperson nötig sind, sofern das Material hochwertig ist. Im Unternehmen wird daraus CEO-Fraud: Die vermeintliche Geschäftsführung bittet per Video oder Anruf um eine vertrauliche, eilige Überweisung, ein Szenario, das das BSI ausdrücklich als Beispiel nennt.
Auch Gegenmaßnahmen wie die automatische Erkennung bieten laut BSI „in der Regel keinen vollständigen Schutz“. Die Hintergründe erläutert unser Beitrag dazu, warum Erkennungssoftware an Grenzen stößt. Verlässlicher ist eine Rückfrage über einen zweiten, bekannten Kanal, bevor Geld fließt.
KI-Phishing, Fake-Shops und Deepfake-Werbung
KI-Phishing nutzt generative Modelle, um E-Mails, SMS und Messenger-Nachrichten ohne die früher typischen Sprachfehler zu schreiben, persönlich zugeschnitten und in jeder Sprache. Am Ende führt der Link meist auf eine Login-Seite, die der echten Bank gleicht, und solche geklonten Phishing-Seiten bleiben oft nur kurz online.
Fake-Shops erkennen Sie an Preisen weit unter dem Markt, an Vorkasse als einziger Zahlungsart und an fehlenden oder widersprüchlichen Angaben im Impressum. Bei der KI-Betrugsmasche mit Deepfake-Werbung werben scheinbar bekannte Persönlichkeiten in Videos für Geldanlagen, und die Polizei nennt den Anlagebetrug ausdrücklich als Einsatzfeld von Deepfakes. Wer auf eine solche Plattform eingezahlt hat, findet im Beitrag zum Trading-Betrug, wie sich Beweise für die Anzeige sichern lassen.
Synthetische Identitäten und erfundene Personen
Eine synthetische Identität verbindet echte und erfundene Daten, oft ergänzt um KI-generierte Gesichter oder Dokumente, zu einer Person, die es nicht gibt. Banken begegnen ihr bei Kontoeröffnungen und Kreditanträgen, und in der FICO-Befragung bewerten die Institute der Region diese Bedrohung mit 4,02 von 5 Punkten. Für Kontoeröffnungen und Kreditanträge lässt sich ein zertifiziertes Kunden-Onboarding einsetzen, bei dem Dokumente und Aufnahmen an der Quelle gesichert werden, während die Identitätsprüfung selbst Sache der Bank bleibt.
Bei Privatpersonen taucht dasselbe Prinzip als KI-Betrugsmasche mit erfundener Person auf: ein Profil mit KI-generierten Fotos, das auf Dating-Plattformen oder in sozialen Medien eine Beziehung aufbaut und später um Geld bittet; die Polizei spricht von Love-Scamming. Typisch ist, dass ein Treffen oder ein spontaner Videoanruf immer wieder an einem Vorwand scheitert.
Mit KI gefälschte Dokumente
Mit KI gefälschte Dokumente sind Gehaltsnachweise, Kontoauszüge, Rechnungen oder Ausweiskopien, die auf den ersten Blick korrekt aussehen und Kredite, Kontoeröffnungen oder umgeleitete Zahlungen ermöglichen sollen. Für Kreditprüfer und Buchhaltungen ist KI-Dokumentenfälschung deshalb zur alltäglichen Prüfaufgabe geworden, denn wer ein Dokument nur als Datei erhält, kann seine Herkunft kaum noch beurteilen.
Woran Sie eine KI-Betrugsmasche erkennen und wie Sie sich schützen
Eine KI-Betrugsmasche erkennen Sie seltener an der Fälschung selbst als an ihrem Muster: Zeitdruck, Geheimhaltung, ein ungewöhnlicher Zahlungsweg und eine Bitte, die nicht zur Person passt. Wer KI-Anrufe erkennen will, sollte sich nicht allein auf das Gehör verlassen. Unnatürliche Pausen, eine flache Betonung oder fehlende Atemgeräusche können auf eine KI-Stimme hinweisen, doch mit jeder Modellgeneration werden solche Spuren seltener.
Die Polizeiliche Kriminalprävention rät, Anrufen, Bildern, Videos und Audios nicht blind zu vertrauen, auch wenn sie scheinbar von Bekannten stammen. Am besten schützen einfache Gewohnheiten:
- Legen Sie bei Druck auf, rufen Sie die Person unter der selbst gespeicherten Nummer zurück und wählen Sie bei Verdacht die 110.
- Vereinbaren Sie in der Familie ein Codewort, das Fremde nicht kennen können.
- Geben Sie am Telefon keine Auskünfte über Ihre persönlichen und finanziellen Verhältnisse und übergeben Sie kein Geld an Unbekannte.
- Stellen Sie möglichst wenige Sprachaufnahmen öffentlich ins Netz, denn sie sind das Rohmaterial für Voice Cloning.
- Bestätigen Sie im Unternehmen jede ungewöhnliche Zahlungsanweisung über einen zweiten Kanal, auch wenn sie per Video kommt.
| KI-Betrugsmasche | Typische Warnzeichen | Was Sie sichern sollten |
|---|---|---|
| Schockanruf mit geklonter Stimme | Angehöriger in Not, Weinen, extreme Eile, Bitte um Bargeld oder Kaution | Anrufliste, Sprachnachrichten, spätere Chats, eigenes Gedächtnisprotokoll |
| Deepfake-Videoanruf und CEO-Fraud | ungewohnter Kanal, Vertraulichkeit, eilige Überweisung auf ein neues Konto | Einladung oder Chat zum Anruf, E-Mails, Zahlungsanweisung |
| KI-Phishing | fehlerfreie, persönliche Nachricht, Link zu einer Login-Seite, Fristdruck | Originalmail mit Anhängen, verlinkte Seite |
| Fake-Shop und Deepfake-Werbung | Preise weit unter dem Markt, nur Vorkasse, Prominente versprechen hohe Renditen | Shop- oder Anzeigenseite, Bestellbestätigung, Zahlungsbeleg |
| Love-Scamming mit erfundener Person | Kontakt nur online, Treffen scheitern, plötzliche Geldnot | Profil, Chatverlauf, Überweisungsbelege |
Warum Beweise nach einem KI-Betrug so schnell verloren gehen
Nach einem KI-Betrug verschwinden Beweise schneller als nach klassischem Betrug, und was übrig bleibt, wird oft so gesichert, dass sich seine Herkunft nicht mehr belegen lässt. TrueScreen hält diese Herkunft fest, indem es Chats und Webseiten noch an der Quelle erfasst, bevor der Täter sie löscht oder vom Netz nimmt, und Phishing-Mails als Originalnachricht zertifiziert. Dafür bleibt wenig Zeit: Fake-Shops gehen offline, Profile und Nachrichten werden gelöscht, und die Rufnummer des Täters ist am nächsten Tag nicht mehr erreichbar.
Ein Screenshot zeigt, was auf dem Bildschirm stand, aber nicht, woher das Bild stammt und ob es danach verändert wurde. Bei einer KI-Betrugsmasche, in der gefälschte Inhalte die Hauptrolle spielen, kann jeder einwenden, auch der Screenshot sei bearbeitet. Ob Screenshots als Beweismittel tragen, hängt deshalb stark davon ab, wie sie entstanden sind.
Vom heimlichen Mitschneiden des nächsten Täteranrufs raten wir ab: Wer das nichtöffentlich gesprochene Wort eines anderen unbefugt auf einen Tonträger aufnimmt, kann sich nach § 201 StGB strafbar machen. Ob in einem Betrugsfall eine Rechtfertigung in Betracht kommt, hängt vom Einzelfall ab; lassen Sie sich vor einer Aufnahme rechtlich beraten oder sprechen Sie mit der Polizei. Was bei Mitschnitten erlaubt ist, erklärt der Beitrag über heimliche Tonaufnahmen und § 201 StGB.
Bei einem Chat lässt sich der Verlauf sichern, solange er noch auf dem Gerät ist: TrueScreen nimmt den Bildschirm auf, während Sie durch die Nachrichten scrollen, und zertifiziert die Aufnahme so, dass sich spätere Veränderungen feststellen lassen.
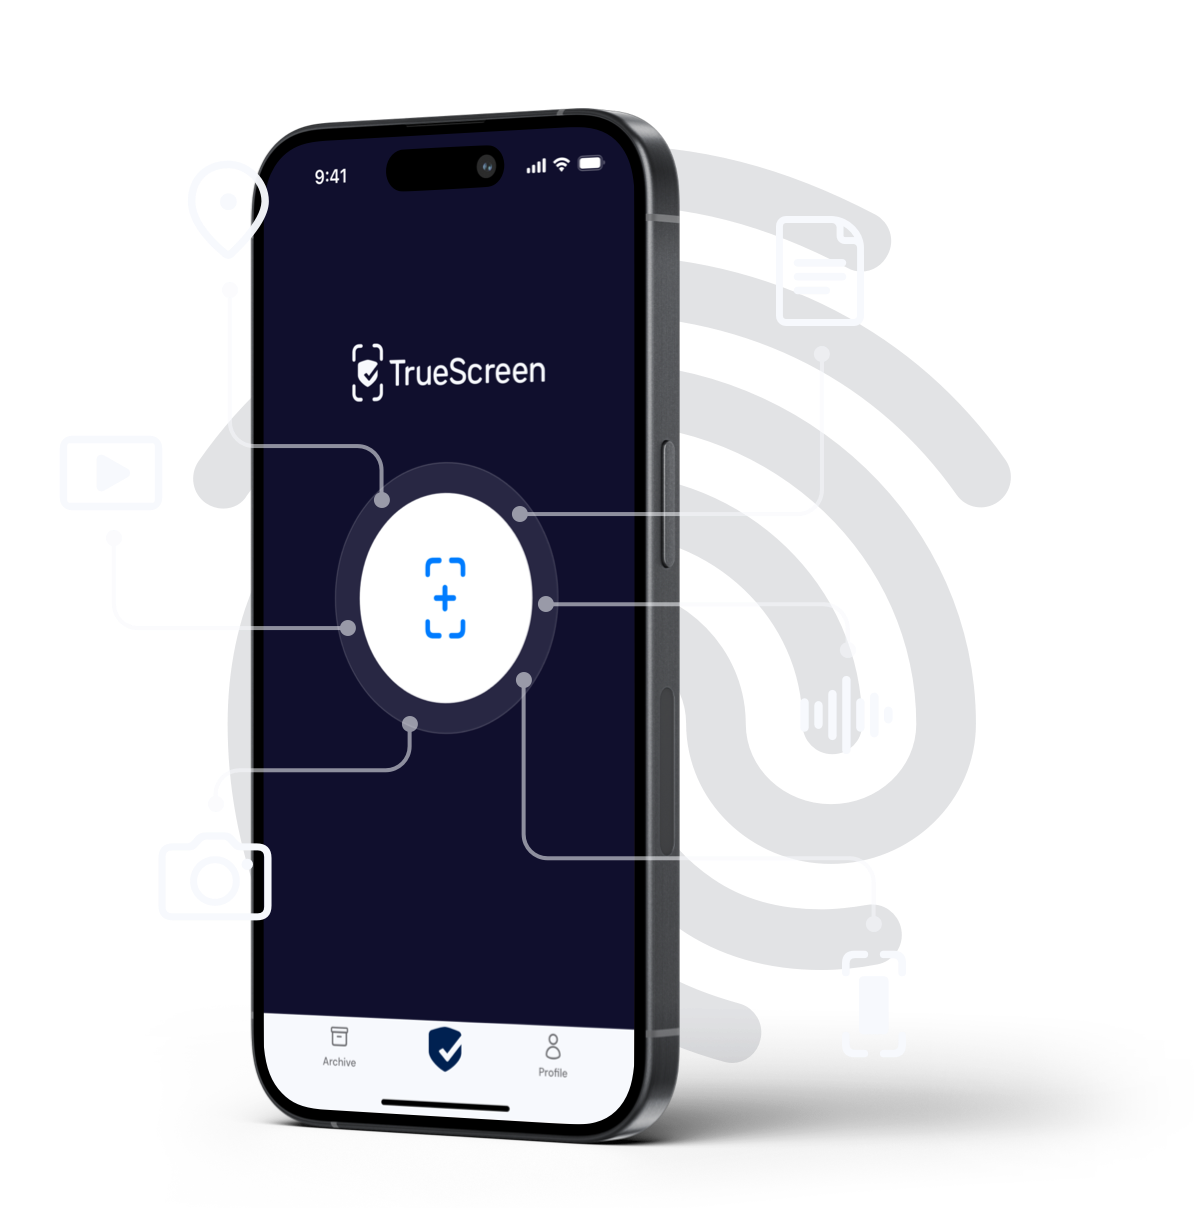
Wie sichert TrueScreen Beweise nach einem KI-Betrug?
TrueScreen sichert Beweise nach einem KI-Betrug, indem es Chats, Webseiten und Aufnahmen mit einer patentierten forensischen Methodik direkt bei der Erfassung zertifiziert: Der Inhalt wird an der Quelle erfasst, geprüft und mit allen Schritten in einem technischen Bericht dokumentiert. E-Mails zertifiziert TrueScreen als Originalnachricht über die Mail Certification. Die Zertifizierung belegt, wie und wann ein Inhalt erfasst wurde. Sie bestätigt weder, dass zutrifft, was er zeigt, noch wer die Personen darin sind, und gerade deshalb taugt sie als Grundlage, auf der Polizei, Bank und Gericht ihre eigene Bewertung aufbauen.
Chats und Sprachnachrichten auf dem Smartphone sichert TrueScreen über die TrueScreen App: Sie starten eine Bildschirmaufnahme und scrollen durch den Verlauf, die Anrufliste und die Sprachnachrichten. Über das Mikrofon können Sie direkt nach einem Schockanruf ein Gedächtnisprotokoll einsprechen. Das Telefonat selbst lässt sich nachträglich nicht zertifizieren; zertifizieren lässt sich, was davon übrig ist.
Webseiten, Fake-Shops, Phishing-Seiten und gefälschte Anzeigen erfasst TrueScreen im Forensic Browser, solange sie online sind, samt Seiteninhalt, Quelltext und technischen Daten der Navigation; auf WhatsApp Web lassen sich dort auch Chats samt Anhängen sichern. Für eine schnelle Sicherung einzelner Seiten in Chrome oder Edge zertifiziert TrueScreen mit der Browser Extension Screenshots und Videoaufnahmen direkt im gewohnten Browser.
Eine Phishing-Mail sichert TrueScreen mit der Mail Certification so, wie sie eingeht: als Originalnachricht samt Anhängen. Screenshots oder Chat-Exporte, die Sie bereits gespeichert haben, lassen sich als Datei zertifizieren. Ab diesem Zeitpunkt lassen sich Veränderungen feststellen; die Dateien gelten aber nicht als forensische Erfassung an der Quelle, weil sich nicht mehr belegen lässt, wie sie entstanden sind.
Für Fotos, Videos oder Sprachnachrichten, die Sie erhalten und nicht selbst aufgenommen haben, etwa ein angebliches Video der Tochter, bietet TrueScreen zusätzlich die Deepfake-Erkennung. Sie steht im Forensic Browser in jedem TrueScreen-Plan (Standard, Business und Enterprise) zur Verfügung und liefert einen Konfidenzgrad, wie wahrscheinlich eine Manipulation ist. Der Wert ist ein zusätzliches, probabilistisches Signal: Die Entscheidung trifft ein Mensch, und die forensische Methodik oder die Zertifizierung an der Quelle ersetzt er nicht.
Banken und Fintechs können die Sicherung an den Anfang ihrer Prozesse legen: Mit TrueFlow bauen sie eigene Zertifizierungsabläufe, über die Kundinnen und Kunden einen Betrugsfall melden und Chats, Aufnahmen oder Belege gleich zertifiziert einreichen.
Über die TrueScreen API, verfügbar ab TrueScreen Business, lässt sich die Zertifizierung in Banking-App und Onboarding-Strecke einbinden. Betrugserkennung und Identitätsprüfung bleiben dabei Aufgabe der Bank; sie erhält Belege, deren Herkunft und Zeitpunkt nachprüfbar sind.
Ein fiktives Beispiel: Frau K. erhält eine Sprachnachricht mit der geklonten Stimme ihrer Tochter, danach einen Anruf, und überweist einen vierstelligen Betrag; am nächsten Tag ist das Profil verschwunden. Mit TrueScreen zertifiziert sie per Bildschirmaufnahme den Chat mit der Sprachnachricht und die Anrufliste, danach die Seite ihres Online-Bankings mit der Überweisung, wobei sie nie aufnimmt, während sie PIN, TAN oder Zugangsdaten eingibt. Polizei und Bank erhalten so einen technischen Bericht mit Zeitpunkt und Herkunft jedes Inhalts statt einer Handvoll loser Screenshots.
Was Sie nach einem KI-Betrug tun sollten
Nach einem KI-Betrug zählt die Reihenfolge: zuerst das Geld, dann die Beweise, danach Anzeige und Reklamation. Das gilt für jede KI-Betrugsmasche, ob Telefonbetrug, Deepfake-Anruf oder Fake-Shop.
-
Zahlung stoppen und die Bank informieren
Rufen Sie sofort Ihre Bank an, unter der Nummer auf Ihrer Karte, aus dem Online-Banking oder von der offiziellen Website und nie unter einer Nummer, die Anrufer oder Nachrichten genannt haben, wenn Sie nach einem Schockanruf oder einem Deepfake-Anruf Geld überwiesen haben, und bitten Sie darum, die Überweisung zu stoppen oder zurückzuholen. Ob sich eine Überweisung rückgängig machen lässt, hängt davon ab, ob das Geld beim Empfänger schon gutgeschrieben ist, was bei Echtzeitüberweisungen meist in Sekunden geschieht; eine Rückholung ist nicht garantiert. Lassen Sie Karten und den Zugang zum Online-Banking über den Sperr-Notruf 116 116 oder direkt bei Ihrer Bank sperren, wenn Täter Kartendaten, PIN oder Zugangsdaten erfahren haben könnten, und notieren Sie Uhrzeit und Gesprächspartner jedes Telefonats. Der Sperr-Notruf stoppt keine bereits ausgelöste Überweisung, und nicht alle Institute sind angeschlossen; sperren Sie im Zweifel zusätzlich direkt bei Ihrer Bank.
-
Beweise zertifizieren, bevor sie verschwinden
Sichern Sie alles, was vom Betrug übrig ist, bevor Sie Kontakte blockieren oder Nachrichten löschen: Chats und Sprachnachrichten, Anrufliste, E-Mails, das Profil des Täters, Shop-Seiten und den Kontoauszug mit der Zahlung. Wie das bei einem Messenger-Betrug konkret aussieht, zeigt der Beitrag zum WhatsApp-Betrug vom Konto eines Bekannten. Je früher TrueScreen diese Inhalte zertifiziert, desto vollständiger ist das Bild, denn Seiten sind dann noch erreichbar und Chats noch nicht gelöscht.
Als letzten Schritt der Zertifizierung erhält jeder Bericht ein qualifiziertes elektronisches Siegel und einen qualifizierten Zeitstempel im Sinne der eIDAS-Verordnung, Art. 3 Nr. 27 und Nr. 34. TrueScreen ist dabei selbst kein Vertrauensdiensteanbieter. Zeitpunkt und Unversehrtheit lassen sich damit nachprüfen; welches Gewicht der Beweis im Verfahren hat, entscheidet das Gericht im Einzelfall.
-
Anzeige bei der Polizei erstatten
Erstatten Sie Anzeige bei der Polizei, sobald Sie eine KI-Betrugsmasche bemerken, auch wenn Sie nicht gezahlt haben. Das geht bei jeder Polizeidienststelle; wer Online-Betrug anzeigen will, kann auch die Onlinewache seines Bundeslandes nutzen. In Betracht kommen Betrug nach § 263 StGB und, wenn Täter etwa mit erbeuteten Zugangsdaten selbst Zahlungen auslösen, Computerbetrug nach § 263a StGB. Bringen Sie die zertifizierten Inhalte samt technischem Bericht mit und notieren Sie die Vorgangsnummer, die Sie der Bank angeben können.
-
Reklamation bei der Bank einreichen
Reichen Sie bei Ihrer Bank eine schriftliche Reklamation ein, mit Datum und Uhrzeit der Zahlung, einer kurzen Schilderung des Ablaufs, der Vorgangsnummer der Anzeige und den zertifizierten Belegen. Ob die Bank den Betrag erstatten muss, hängt vor allem davon ab, ob Sie die Zahlung selbst freigegeben haben, wie es beim Schockanruf üblich ist, oder ob Täter sie ohne Ihre Zustimmung ausgelöst haben. Bei nicht autorisierten Zahlungen sieht § 675u BGB grundsätzlich eine Erstattung durch die Bank vor; ob und in welchem Umfang sie greift, etwa bei grober Fahrlässigkeit, hängt von den Umständen ab, und eine Erstattung ist nicht garantiert. Wann die Bank bei Online-Banking-Betrug haftet und welche Beweise dabei zählen, erklärt ein eigener Beitrag.
Fazit
KI macht alte Betrugsmaschen glaubwürdiger, und die Bewertungen der Banken in der FICO-Befragung zeigen, wie ernst die Branche diese Entwicklung nimmt. Für Betroffene entscheidet sich viel in den ersten Stunden: misstrauisch bleiben, bevor Geld fließt, und sichern, bevor Spuren verschwinden. Wer zu diesem Zeitpunkt auf TrueScreen setzt, geht nicht mit einer Handvoll anzweifelbarer Screenshots zu Polizei und Bank, sondern mit Belegen, deren Herkunft und Zeitpunkt ein technischer Bericht nachvollziehbar macht.
FAQ: Häufige Fragen zu KI-Betrugsmaschen
Was ist ein KI-Anruf?
Ein KI-Anruf ist ein Telefonat, in dem eine künstlich erzeugte oder umgewandelte Stimme spricht, oft die geklonte Stimme eines Angehörigen oder einer Führungskraft. Das BSI nennt als Verfahren Text-to-Speech und Voice Conversion. Betrüger nutzen KI-Anrufe vor allem für Schockanrufe und CEO-Fraud, weil eine vertraute Stimme Rückfragen verhindert. Rufen Sie deshalb unter der Nummer zurück, die Sie selbst gespeichert haben.
Kann KI am Telefon die Stimme eines Angehörigen nachmachen?
Ja. Programme für Voice Cloning lernen eine Stimme aus vorhandenen Aufnahmen, etwa aus Videos in sozialen Netzwerken oder aus Sprachnachrichten, und sprechen danach beliebige Sätze in dieser Stimme. Das BSI weist darauf hin, dass solche Verfahren auch biometrische Systeme gefährden, etwa bei der Identifikation aus der Ferne. Schutz bieten ein Familien-Codewort, das Fremde nicht kennen, und ein Rückruf unter der bekannten Nummer, wie ihn die Polizeiliche Kriminalprävention empfiehlt.
Was tun nach einem Telefonbetrug mit KI-Stimme?
Legen Sie auf und rufen Sie die angeblich betroffene Person unter ihrer bekannten Nummer an. Haben Sie bereits gezahlt, informieren Sie sofort Ihre Bank, damit sie versucht, die Überweisung zurückzuholen, und lassen Sie Karten bei Bedarf über den Sperr-Notruf 116 116 sperren. Sichern Sie danach Anrufliste, Nachrichten und Kontoauszug und erstatten Sie Anzeige wegen Betrugs (in Betracht kommt § 263 StGB), bei der örtlichen Polizei oder über die Onlinewache.
Sollte man einen Schockanruf melden?
Ja. Die Polizeiliche Kriminalprävention rät, die Polizei über die 110 zu informieren, wenn ein Anruf verdächtig wirkt, und sich auf jeden Fall an die Polizei zu wenden, wenn man Opfer geworden ist. Eine Meldung lohnt sich auch ohne Zahlung. Notieren Sie Datum, Uhrzeit, angezeigte Rufnummer und Inhalt des Gesprächs und bewahren Sie Nachrichten auf, die Sie danach erhalten.
Reichen Screenshots als Beweis nach einem KI-Betrug?
Ein Screenshot ist besser als nichts, belegt aber nicht, woher das Bild stammt und ob es verändert wurde, und gerade bei einer KI-Betrugsmasche lässt er sich deshalb leicht anzweifeln. TrueScreen erfasst Chats per Bildschirmaufnahme und Webseiten im Browser mit einer forensischen Methodik und dokumentiert Herkunft und Zeitpunkt in einem technischen Bericht. Bereits vorhandene Screenshots lassen sich als Datei zertifizieren; ab diesem Zeitpunkt lassen sich Veränderungen feststellen.
Quellen und Prüfung
Jede zitierte Angabe und jeder Grundsatz verweist auf die Quelle, hier mit Art und Datum aufgeführt. Links am Tag der Veröffentlichung geprüft.
| Quelle | Art | Datum | Wofür sie zitiert wird |
|---|---|---|---|
| FICO: Fraud in the Age of AI: EMEA (E-Book) | Studie | 10/2026 | Bedrohungsbewertungen in EMEA und weltweit, Entwicklung der Betrugsversuche, Stichprobe der Befragung |
| PressNetwork: FICO-Studie zeigt: KI-Wettrüsten verändert die Betrugsbedrohung in EMEA grundlegend | Dokument | 11/2026 | deutsche Mitteilung zur FICO-Befragung, Zitat von Adam Davies, Anteil der Institute mit wachsender Komplexität |
| Polizeiliche Kriminalprävention: Vorsicht Betrug: Bedrohungen durch KI | Dokument | 12/02/2026 | Einsatz von KI durch Betrüger: Nachrichten, Deepfakes, erfundene Personen, Love-Scamming, Anlagebetrug |
| Polizeiliche Kriminalprävention: Schockanrufe | Dokument | 2026 | Schockanruf als eine der häufigsten Betrugsmaschen, Schutzempfehlungen, Notruf 110 |
| BSI: Deepfakes: Gefahren und Gegenmaßnahmen | Dokument | 2026 | Verfahren zur Fälschung von Stimmen und Gesichtern, CEO-Fraud, Grenzen der automatischen Erkennung |
| § 263 StGB (Betrug) | Gesetz | geltende Fassung | Straftatbestand bei der Anzeige nach einem KI-Betrug |
| § 263a StGB (Computerbetrug) | Gesetz | geltende Fassung | Straftatbestand, wenn Täter mit erbeuteten Zugangsdaten selbst Zahlungen auslösen |
| § 201 StGB (Verletzung der Vertraulichkeit des Wortes) | Gesetz | geltende Fassung | Strafbarkeitsrisiko beim heimlichen Mitschneiden eines Telefonats |
| § 675u BGB (Haftung bei nicht autorisierten Zahlungsvorgängen) | Gesetz | geltende Fassung | Verweis auf die Erstattung nicht autorisierter Zahlungen bei der Reklamation |
| Verordnung (EU) Nr. 910/2014 (eIDAS), Art. 3 Nr. 27 und Nr. 34 | Gesetz | 23/07/2014 | Definition von qualifiziertem elektronischem Siegel und qualifiziertem Zeitstempel |
Beweise sichern, bevor sie verschwinden
Mit TrueScreen zertifizieren Sie Chats, Webseiten, E-Mails und Aufnahmen mit einer patentierten forensischen Methodik, damit Sie nach einem KI-Betrug mit nachprüfbaren Belegen zu Polizei und Bank gehen.
Redaktion von TrueScreen
Veröffentlicht am · Aktualisiert am
Dieser Bereich wird von der Redaktion von TrueScreen betreut, die Kompetenzen in digitaler Forensik, Beweisrecht und regulatorischer Compliance vereint. Jeder Inhalt wird anhand von Primärquellen geprüft: Gesetzestexte, veröffentlichte Urteile, technische Normen und offizielle Dokumentation, stets im Text zitiert.
