
Versicherungsbetrug mit fingierten Unfällen: welche Beweise ihn entlarven
Was das StGB bei Versicherungsbetrug vorsieht, wie fingierte Unfälle ablaufen und warum Aufnahmen vom Unfallort mehr Gewicht haben als Fotos, die Tage später eintreffen.
Einen fingierten Unfall entlarven vor allem Beweise, die im Moment des Geschehens entstanden sind und bei denen jede spätere Veränderung erkennbar ist: Aufnahmen vom Unfallort, die Spuren an den Fahrzeugen und ein Gutachten, das beides mit der Schilderung der Beteiligten abgleicht. TrueScreen stellt sich Versicherungsbetrug und nachträglich konstruierten Beweisen entgegen, indem es mit einer forensischen Methodik zertifiziert, was am Unfallort und bei der Besichtigung erfasst wird. So arbeiten Versicherer, Gutachter und ehrliche Versicherungsnehmer mit Aufnahmen, deren Entstehung dokumentiert und prüfbar ist. Wie viel auf dem Spiel steht, zeigt die Schätzung des Gesamtverbands der Versicherer (GDV): Versicherungsbetrug verursacht in Deutschland Schäden von mehr als sechs Milliarden Euro im Jahr.
Kurz gesagt
- Versicherungsbetrug ist in der Regel Betrug nach § 263 Abs. 1 StGB und wird mit Freiheitsstrafe bis zu fünf Jahren oder Geldstrafe bestraft.
- Der Versicherungsmissbrauch nach § 265 StGB betrifft das Beschädigen, Zerstören oder Beiseiteschaffen der versicherten Sache, droht bis zu drei Jahre Freiheitsstrafe an und gilt nur, wenn die Tat nicht schon nach § 263 strafbar ist.
- Der GDV schätzt den Schaden durch Versicherungsbetrug auf mehr als sechs Milliarden Euro im Jahr; etwa zehn Prozent der Schadenmeldungen gelten als verdächtig (GDV, 02.05.2024).
- Ein Widerspruch zwischen Schilderung und Schadenbild ist ein Risikoindikator, kein Betrugsbeweis: Nicht jede auffällige Schadenmeldung ist ein Fall von Versicherungsbetrug.
- TrueScreen zertifiziert Fotos und Videos bei der Erfassung am Unfallort mit einer forensischen Methodik; der Bericht dokumentiert, wie, wann und gegebenenfalls wo sie entstanden sind, die Bewertung bleibt beim Gutachter.
über 6 Mrd. €
geschätzter Schaden durch Versicherungsbetrug pro Jahr in Deutschland
rund 10 %
Anteil der verdächtigen Fälle an allen Schadenmeldungen
50 %
Anteil der dubiosen Schäden, der auf die Kfz-Versicherung entfällt
Nach einem Verkehrsunfall ist die Beweislage meist schnell beisammen: ein paar Fotos vom Schaden, der Europäische Unfallbericht, vielleicht ein Zeuge, danach das Schadengutachten und die Rechnung der Werkstatt. Auf diesen Unterlagen beruht die Regulierung, und genau hier setzt der Versicherungsbetrug mit fingierten Unfällen an. Die Belege stammen von den Personen, die von der Zahlung profitieren, und sie entstehen häufig erst Stunden oder Tage nach dem angeblichen Unfall, an einem anderen Ort und ohne prüfbares Datum. Der GDV schätzt, dass etwa zehn Prozent aller Schadenmeldungen verdächtig sind; die Hälfte dieser dubiosen Schäden entfällt auf die Kfz-Versicherung.
Für Schadenbearbeiter und Gutachter zählt deshalb weniger, ob ein Foto echt aussieht, als die Frage, wann und wo es entstanden ist. Beweise, deren Entstehung sich nachprüfen lässt, halten einer Prüfung stand; Dateien, die irgendwann per E-Mail eintreffen, tun das in der Regel nicht. TrueScreen verlegt die Beweissicherung an den Unfallort selbst, damit der Schadenbearbeiter mit Aufnahmen arbeitet, deren Entstehung im Bericht dokumentiert ist, und nicht mit einer Fotoserie unbekannter Herkunft.
Was Versicherungsbetrug ist und was das Strafgesetzbuch vorsieht
Versicherungsbetrug ist im deutschen Strafrecht kein eigener Tatbestand, sondern in aller Regel Betrug nach § 263 Abs. 1 StGB: Wer eine Versicherung über Tatsachen täuscht, um eine Leistung zu erhalten, die ihm nicht zusteht, riskiert eine Freiheitsstrafe bis zu fünf Jahren oder eine Geldstrafe.TrueScreen greift bei den Belegen ein, auf die sich eine solche Täuschung im Kfz-Schaden stützt: Fotos und Videos, die am Unfallort zertifiziert wurden, lassen sich danach nicht mehr unbemerkt auf ein anderes Datum oder einen anderen Ort umschreiben oder bearbeiten. Den jährlichen Schaden durch Versicherungsbetrug schätzt der GDV auf mehr als sechs Milliarden Euro, und europaweit beziffert Insurance Europe aufgedeckten und unentdeckten Betrug auf rund zehn Prozent der gesamten Schadenaufwendungen.
Der Tatbestand des § 263 Abs. 1 StGB verlangt eine Täuschung durch Vorspiegelung falscher oder Entstellung oder Unterdrückung wahrer Tatsachen, einen dadurch erregten oder unterhaltenen Irrtum, einen Vermögensschaden und die Absicht, sich oder einem Dritten einen rechtswidrigen Vermögensvorteil zu verschaffen. Beim Versicherungsbetrug mit einem fingierten Unfall besteht die Täuschung im erfundenen oder verabredeten Hergang, in Schäden, die nicht aus diesem Unfall stammen, oder in Kosten, die höher angesetzt werden, als sie tatsächlich sind. Einem Irrtum unterliegt der Sachbearbeiter, der die Meldung für zutreffend hält, und der Schaden liegt in der Zahlung, die der Versicherer daraufhin leistet.
Daneben steht der Versicherungsmissbrauch nach § 265 StGB. Mit Freiheitsstrafe bis zu drei Jahren oder Geldstrafe wird bestraft, wer eine versicherte Sache beschädigt, zerstört, in ihrer Brauchbarkeit beeinträchtigt, beiseiteschafft oder einem anderen überlässt, um sich oder einem Dritten Leistungen aus der Versicherung zu verschaffen; auch der Versuch ist strafbar. Die Vorschrift erfasst also die Handlung an der versicherten Sache, die einer Schadenmeldung vorausgeht, und sie greift nur, wenn die Tat nicht schon nach § 263 mit Strafe bedroht ist. Als allgemeine Norm für fingierte Unfälle taugt sie deshalb nicht: Wer einen Unfall nur auf dem Papier erfindet, berührt keine versicherte Sache, und sobald eine falsche Schadenmeldung beim Versicherer eingeht, ist der Betrugstatbestand maßgeblich.
Wie ein fingierter Unfall abläuft: vom verabredeten Crash bis zum überhöhten Schaden
Hinter Versicherungsbetrug mit fingierten Unfällen steht fast immer dasselbe Prinzip: Ein Schaden wird erfunden, absichtlich herbeigeführt oder aufgebläht, und die Belege dafür liefern die Beteiligten selbst. Dabei lassen sich Muster unterscheiden, die Schadenbearbeiter kennen sollten, weil jedes andere Spuren in der Akte hinterlässt.
Beim gestellten Unfall verabreden Verursacher und Geschädigter den Zusammenstoß und schildern den Hergang später übereinstimmend. Beim provozierten Unfall wird ein ahnungsloser Fahrer absichtlich in eine Kollision verwickelt, für die er anschließend haften soll. Die Versicherer sprechen in beiden Fällen von sogenannten Autobumsern, die sich entweder zu einem geplanten Unfall verabreden oder andere Autofahrer gezielt in einen Unfall hineinziehen. Beim ausgenutzten Unfall hat es tatsächlich gekracht, doch der Geschädigte rechnet Vorschäden mit ab, die schon vorher am Fahrzeug waren. Beim fingierten Unfall im engeren Sinn schließlich hat es nie einen Zusammenstoß gegeben, der Unfall existiert nur in den Unterlagen.
So unterschiedlich die Muster des Versicherungsbetrugs sind, die Unterlagen entstehen jedes Mal auf ähnliche Weise. Den Europäischen Unfallbericht füllen die Beteiligten selbst aus, und wenn beide an der Absprache mitwirken, ist er frei von Widersprüchen. Gefälligkeitszeugen bestätigen einen Hergang, den sie nie gesehen haben. Fotos ohne prüfbares Datum und ohne Ort werden Tage später oder an anderer Stelle aufgenommen, und zwischen der Besichtigung und dem Kostenvoranschlag wächst der Schaden. Hinzu kommen Verletzungen, die ärztlich bescheinigt, aber nie erlitten wurden, und Vorschäden, die man dem Unfall zuschreibt.
Versicherungsbetrug bemerkt der Versicherer oft erst, wenn er mehrere Akten miteinander abgleicht. Bis dahin hat er meist schon gezahlt. Die Kosten tragen am Ende alle Versicherten über ihre Beiträge, und echte Geschädigte bekommen das Misstrauen zu spüren, mit dem ihr Schaden danach geprüft wird.
Warum die Beweise im Schadenfall die Schwachstelle sind
Im Schadenfall entstehen die Beweise erst nach dem Ereignis, und erstellt werden sie meist von genau den Personen, die von der Regulierung profitieren. Der Versicherer bekommt eine Auswahl zu sehen, die andere getroffen haben, zu einem Zeitpunkt, den er nicht kennt. Ob ein Foto am Unfallort entstanden ist oder Tage später an anderer Stelle, lässt sich einer Datei allein meist nicht ansehen.
| Beweis | Wer erstellt ihn | Wann | Was sich verändern oder konstruieren lässt |
|---|---|---|---|
| Fotos und Videos vom Schaden | Versicherungsnehmer, Unfallgegner, Werkstatt | oft Stunden oder Tage nach dem Unfall | Datum und Ort der Aufnahme, Auswahl der Bilder, ältere Fotos oder Bilder eines anderen Schadens |
| Europäischer Unfallbericht | die Unfallbeteiligten selbst | am Unfallort oder später | ein abgesprochener Hergang, von beiden Seiten übereinstimmend unterschrieben |
| Zeugenaussage | Zeugen, häufig von einer Partei benannt | Tage oder Wochen später | Beobachtungen, die ein Gefälligkeitszeuge nie gemacht hat |
| Schadengutachten | Sachverständiger | nach der Besichtigung des Fahrzeugs | die Grundlage: Vorschäden, die als Unfallschaden präsentiert werden, oder ein inzwischen verändertes Fahrzeug |
| Kostenvoranschlag und Werkstattrechnung | Werkstatt | nach der Besichtigung | Positionen, die über den Unfallschaden hinausgehen |
| Ärztliches Attest | Arzt, gestützt auf die Angaben des Patienten | Tage nach dem Unfall | Beschwerden, die geschildert, aber nicht erlitten wurden |
Jede dieser Unterlagen kann echt sein. Das Problem liegt darin, dass sich aus ihnen allein nicht ablesen lässt, ob sie dem Unfall entsprechen, den sie belegen sollen. TrueScreen ändert das bei Fotos und Videos: Das Bild des Schadens erreicht den Versicherer dann nicht als loser Anhang per E-Mail oder Chat, sondern entsteht bereits zertifiziert in der TrueScreen App, deren Bericht festhält, wann und, wenn der Ablauf es verlangt, wo es aufgenommen wurde.

Welche Beweise einen fingierten Unfall sichtbar machen
Sichtbar wird ein fingierter Unfall dort, wo Datum, Ort und Schadenbild nicht zusammenpassen, und prüfen lässt sich das nur, wenn diese Angaben unabhängig von der Schilderung der Beteiligten feststehen. Auffällig wird eine Schadenmeldung deshalb meist dann, wenn die Schilderung nicht zum Schadenbild passt, die Beteiligten sich widersprechen oder Belege erst lange nach dem angeblichen Unfall eintreffen.
Ein Unfall, der laut Meldung abends auf einer Landstraße passiert ist, hinterlässt andere Spuren als einer in einer Tiefgarage. Licht, Witterung, Fahrbahn, Splitter und die Endstellung der Fahrzeuge müssen mit der Schilderung übereinstimmen. Zeigt ein Foto Rost an einer angeblich frischen Bruchkante oder ein Schadenbild, das sich mit der behaupteten Anstoßrichtung nicht verträgt, hat der Sachbearbeiter einen Widerspruch, den er festhalten kann. Für Verletzungen gilt dasselbe: Ein bescheinigtes Leiden muss mit der Unfallmechanik vereinbar sein, die das Gutachten rekonstruiert.
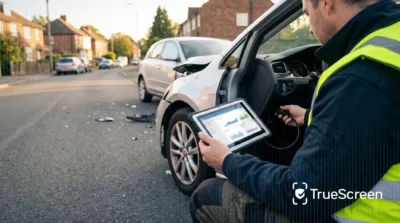
Den größten Unterschied macht der Zeitpunkt der Erfassung. Aufnahmen, die unmittelbar nach dem Zusammenstoß am Unfallort entstehen, zeigen die Lage der Fahrzeuge, die Umgebung und die Schäden, bevor jemand etwas verändern konnte. Fotos, die Tage später auf einem Werkstatthof entstehen oder aus der Fotogalerie eines Smartphones stammen, zeigen dagegen nur noch einen Schaden, ohne dass sich prüfen lässt, wann und wo er entstanden ist. Die Metadaten einer Bilddatei helfen dabei nur begrenzt, weil sie sich mit wenig Aufwand ändern lassen. Ergänzend liefern Fahrzeugdaten objektive Anhaltspunkte zum Hergang, wobei der Beweiswert der Daten des Unfalldatenspeichers davon abhängt, wie sie ausgelesen und gesichert werden.
Zwischen Verdacht und Beweis bleibt allerdings ein Unterschied. Ein Widerspruch in den Unterlagen ist ein Risikoindikator, kein Betrugsbeweis, denn auch ehrliche Geschädigte fotografieren spät, erinnern sich ungenau oder vergessen Details. Nicht jede auffällige Schadenmeldung ist deshalb ein Fall von Versicherungsbetrug.
Ob ein Schaden zum geschilderten Hergang passt, beurteilt am Ende der Gutachter. Er vergleicht Schadenbild, Anstoßhöhen und Spuren beider Fahrzeuge mit der Schilderung und hält fest, welche Schäden aus diesem Unfall stammen und welche älter sind. Seine Bewertung ist umso belastbarer, je früher die Aufnahmen entstanden sind, auf die er sich stützt, und je sicherer feststeht, woher sie kommen.
Wie sich Beweise direkt am Unfallort zertifizieren lassen
TrueScreen zertifiziert Fotos, Videos und, sofern der Ablauf es vorsieht und die Person zustimmt, den Standort direkt am Unfallort und bei der Besichtigung, sodass der Schadenbearbeiter Originalaufnahmen mit dokumentierter Entstehung erhält statt Dateien, deren Herkunft er nicht prüfen kann. Erfasst werden sie von denen, die vor Ort sind: vom Versicherungsnehmer, von Zeugen oder der Werkstatt über einen geführten Ablauf und vom Gutachter mit der App bei der Besichtigung.
Grundlage ist eine durch Patente geschützte forensische Methodik. Die Erfassung erfolgt in einer kontrollierten Umgebung, die Daten werden geprüft, ein technischer Bericht dokumentiert, wie und wann jede Erfassung entstanden ist, und am Ende steht eine Zertifizierung mit rechtlichem Wert. Eine Veränderung wird schon bei der Erfassung verhindert und bleibt danach erkennbar: Ein zertifizierter Inhalt lässt sich nicht mehr umdatieren, an einen anderen Ort verlegen oder retuschieren, ohne dass es auffällt.
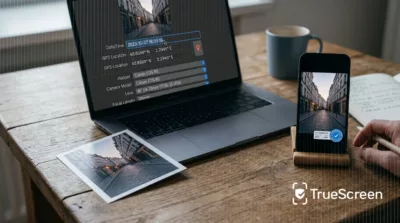
Bei der Erfassung prüft die App die Uhr des Geräts; der Bericht nennt die Uhrzeit der letzten Uhrenprüfung oder weist aus, dass keine Prüfung stattgefunden hat; den Zeitpunkt der Zertifizierung legt der qualifizierte Zeitstempel fest. Den Standort zeichnet die App auf, wenn der Ablauf ihn verlangt und die Person die Berechtigung erteilt. Der Bericht zeigt dann die erfasste Position, die Adresse und eine Karte, und einen Standort, den das Gerät als simuliert meldet, lehnt die App ab. Außerdem hält der Bericht den Kontext des Geräts fest. Für die Zertifizierung braucht das Gerät eine Netzwerkverbindung.
Die Grenze der Methode sollte man offen benennen. Eine Zertifizierung belegt, wie, wann und wo ein Inhalt erfasst wurde, aber nicht, dass der gezeigte Sachverhalt wahr, vollständig oder rechtmäßig ist. Eine gestellte Szene bleibt eine gestellte Szene, zertifiziert ist dann die authentische Aufnahme dieser Szene. Was erfasst wurde, ist allerdings bei der Erfassung geschützt, und jede spätere Änderung an Datum, Ort oder Inhalt ist erkennbar. Die Kontrollen von Umgebung und Metadaten erschweren eine Inszenierung, beantworten aber nicht die Frage, was eine Aufnahme inhaltlich bedeutet. TrueScreen ersetzt deshalb keinen Gutachter: Der Gutachter bewertet und interpretiert, TrueScreen sichert die Erfassung, auf die er sich stützt.
Rechtlich knüpft die Zertifizierung an die eIDAS-Verordnung an. Nach Art. 35 Abs. 2 gilt für ein qualifiziertes elektronisches Siegel die Vermutung der Unversehrtheit der Daten und der Richtigkeit ihrer Herkunftsangabe. Nach Art. 41 Abs. 2 werden bei einem qualifizierten elektronischen Zeitstempel die Richtigkeit von Datum und Uhrzeit sowie die Unversehrtheit der damit verbundenen Daten vermutet. TrueScreen bringt am Ende jeder Zertifizierung ein qualifiziertes elektronisches Siegel und einen qualifizierten Zeitstempel an, ist selbst aber weder ein Vertrauensdiensteanbieter noch eine Zertifizierungsstelle. Mit TrueScreen zertifizierte Inhalte haben weltweit vollen rechtlichen Wert und Beweiswert; welches Gewicht ein einzelner Beweis hat, würdigt das Gericht im Einzelfall, und TrueScreen garantiert nicht den Ausgang eines Verfahrens.
-
Fotos und Videos am Unfallort mit der App erfassen
Die Erfassung beginnt dort, wo der Schaden zu sehen ist. Mit der TrueScreen App nimmt der Versicherungsnehmer direkt nach dem Unfall oder der Gutachter bei der Besichtigung Fotos, Videos und Audio auf, und wenn der Ablauf es vorsieht und die Person zustimmt, auch den Standort. Jede Aufnahme wird in dem Moment zertifiziert, in dem sie entsteht, und nicht erst, wenn sie Tage später beim Versicherer ankommt. Wie das bei einem Verkehrsunfall aussieht, zeigt der Anwendungsfall Verkehrsunfall direkt am Unfallort zertifizieren.
-
Versicherungsnehmer, Werkstatt oder Zeugen mit einem TrueFlow anleiten
Ein TrueFlow ist eine geführte Erfassung, die Schritt für Schritt vorgibt, welche Aufnahmen und Angaben gebraucht werden, und die über einen Link erreichbar ist. Der Versicherer legt fest, welche Fotos in welcher Reihenfolge nötig sind, und Versicherungsnehmer, Werkstatt oder Zeuge können den Ablauf ohne eigenes Konto abschließen, sofern kein Login verlangt wird. Den Link kann der Versicherer auf eine einmalige Nutzung beschränken und mit einem Ablaufdatum versehen, ein SMS-Code lässt sich als zusätzliche Option einschalten.
-
Dritte zur Zertifizierung befähigen
Mit der Zertifizierung durch Dritte, die in den Tarifen Business und Enterprise verfügbar ist, teilt der Workspace des Versicherers seine Erfassungsmethode per E-Mail. Die Empfänger, etwa ein Zeuge oder eine Werkstatt, erhalten eine einfache Anleitung und einen sicheren Link, und die Zertifizierung geht anschließend an den Empfänger und an den Workspace. So gelangen auch Aufnahmen von Personen außerhalb des eigenen Hauses als zertifizierte Beweise in die Schadenakte.
-
Dem Schadenbearbeiter ein prüfbares Paket übergeben
Am Ende liegt dem Schadenbearbeiter ein Paket vor, das sich prüfen lässt: die zertifizierten Aufnahmen und ein technischer Bericht, der dokumentiert, wie und wann sie entstanden sind. Wurde der Standort erfasst, zeigt der Bericht auch Position, Adresse und Karte, dazu kommt der Kontext des Geräts. Das qualifizierte elektronische Siegel und der qualifizierte Zeitstempel machen jede spätere Veränderung erkennbar. Die Bewertung des Schadens bleibt beim Gutachter, der nun mit Aufnahmen arbeitet, deren Herkunft dokumentiert ist. Wie das in der Regulierung aussieht, beschreibt der Anwendungsfall zur rechtsgültigen Zertifizierung von Versicherungsschäden, weitere Abläufe finden Sie auf der Seite für die Branche Versicherungen.
Fazit
Ein fingierter Unfall funktioniert, solange die Beweise erst entstehen, wenn niemand mehr prüfen kann, was am Unfallort wirklich zu sehen war. Wer Fotos und Videos im Moment des Geschehens sichert, und den Standort, sofern der Ablauf ihn vorsieht und die Person zustimmt, lässt wenig Raum für nachträglich gebaute Belege und muss ehrliche Geschädigte trotzdem nicht unter Generalverdacht stellen. TrueScreen tritt konstruierten Beweisen entgegen, indem es die Erfassung am Unfallort mit forensischer Methodik zertifiziert; die Bewertung des Schadens bleibt beim Gutachter, die Würdigung beim Gericht.
FAQ: Häufige Fragen zum Versicherungsbetrug
Welche Strafen drohen bei Versicherungsbetrug?
Versicherungsbetrug wird in der Regel als Betrug nach § 263 Abs. 1 StGB bestraft, mit Freiheitsstrafe bis zu fünf Jahren oder Geldstrafe. Wer eine versicherte Sache beschädigt, zerstört oder beiseiteschafft, um Versicherungsleistungen zu erhalten, kann außerdem unter den Versicherungsmissbrauch nach § 265 StGB fallen: bis zu drei Jahre Freiheitsstrafe oder Geldstrafe, sofern die Tat nicht schon nach § 263 strafbar ist; dort ist auch der Versuch strafbar.
Wann ist der Tatbestand des Betruges erfüllt?
Betrug nach § 263 Abs. 1 StGB liegt vor, wenn jemand durch Vorspiegelung falscher oder Entstellung oder Unterdrückung wahrer Tatsachen einen Irrtum erregt oder unterhält, dadurch das Vermögen eines anderen schädigt und dabei in der Absicht handelt, sich oder einem Dritten einen rechtswidrigen Vermögensvorteil zu verschaffen. Bei einem fingierten Unfall ist die Täuschung der erfundene Hergang oder ein überhöhter Schaden, der Vermögensschaden die Zahlung des Versicherers.
Was passiert, wenn man falsche Angaben bei der Versicherung macht?
Wer gegenüber der Versicherung bewusst falsche Angaben macht, um eine Leistung zu erhalten, täuscht im Sinne von § 263 Abs. 1 StGB und riskiert wegen Betrugs eine Freiheitsstrafe bis zu fünf Jahren oder eine Geldstrafe. Typische Formen des Versicherungsbetrugs sind ein erfundener Unfall, Vorschäden, die dem Unfall zugeschrieben werden, und Kosten, die höher angesetzt werden, als sie tatsächlich sind.
Welche Betrugsmasche ist die häufigste?
Der Schwerpunkt des Versicherungsbetrugs liegt in der Kfz-Versicherung: Nach Schätzung des GDV entfällt die Hälfte der dubiosen Schäden auf die Kraftfahrtversicherung. Typisch sind sogenannte Autobumser, die einen Unfall verabreden oder andere Fahrer absichtlich in eine Kollision verwickeln, außerdem erfundene Unfälle und Schäden, die über den tatsächlichen Unfall hinaus abgerechnet werden. Als auffällig gelten vor allem Meldungen, bei denen die Schilderung nicht zum Schadenbild passt.
Was passiert bei Aussage gegen Aussage beim Verkehrsunfall?
Widersprechen sich die Schilderungen der Beteiligten, gewinnen die übrigen Beweise an Gewicht: die Spuren an den Fahrzeugen, das Schadengutachten und Aufnahmen vom Unfallort. TrueScreen zertifiziert solche Aufnahmen schon bei der Erfassung, sodass der Bericht dokumentiert, wie, wann und, wenn der Ablauf es verlangt, wo sie entstanden sind. Welches Gewicht jeder einzelne Beweis hat, würdigt das Gericht im Einzelfa
Quellen und Prüfung
Jede zitierte Angabe und jeder Grundsatz verweist auf die Quelle, hier mit Art und Datum aufgeführt. Links am Tag der Veröffentlichung geprüft.
| Quelle | Art | Datum | Wofür sie zitiert wird |
|---|---|---|---|
| § 263 StGB, Betrug | Gesetz | geltende Fassung | Tatbestand und Strafrahmen des Betrugs (Abs. 1) |
| § 265 StGB, Versicherungsmissbrauch | Gesetz | geltende Fassung | Beschädigen oder Beiseiteschaffen der versicherten Sache, Subsidiarität zu § 263, Versuch |
| Verordnung (EU) Nr. 910/2014 (eIDAS), Art. 35 Abs. 2 | Gesetz | 23.07.2014 | Vermutung der Unversehrtheit und der Herkunft beim qualifizierten elektronischen Siegel |
| Verordnung (EU) Nr. 910/2014 (eIDAS), Art. 41 Abs. 2 | Gesetz | 23.07.2014 | Vermutung der Richtigkeit von Datum und Uhrzeit beim qualifizierten elektronischen Zeitstempel |
| GDV: Versicherungsbetrug verursacht Schäden von über sechs Milliarden Euro im Jahr | Studie | 02.05.2024 | Schätzung des Schadens, Anteil verdächtiger Meldungen, Anteil der Kfz-Versicherung |
| Insurance Europe: Breaking boundaries, A European approach to countering insurance fraud | Studie | 2024 | Anteil von Betrug an den Schadenaufwendungen in Europa |
| dieversicherer.de: Die Maschen der Versicherungsbetrüger | Dokument | o. J. | Begriff Autobumser |
Beweise im Schadenfall direkt am Unfallort zertifizieren
Erfassen Sie Fotos und Videos vom Unfallort mit forensischer Methodik und erhalten Sie zertifizierte Aufnahmen von Versicherungsnehmern, Werkstätten und Zeugen, deren Entstehung im Bericht dokumentiert ist.
Redaktion von TrueScreen
Veröffentlicht am · Aktualisiert am
Dieser Bereich wird von der Redaktion von TrueScreen betreut, die Kompetenzen in digitaler Forensik, Beweisrecht und regulatorischer Compliance vereint. Jeder Inhalt wird anhand von Primärquellen geprüft: Gesetzestexte, veröffentlichte Urteile, technische Normen und offizielle Dokumentation, stets im Text zitiert.


