
Golpe do seguro com acidentes simulados: as provas que desmascaram a fraude
O que a lei prevê em Portugal e no Brasil, como se monta um sinistro simulado e quais provas captadas no local deixam a incoerência à vista.
No golpe do seguro com acidentes simulados, alguém apresenta à seguradora uma colisão combinada, um acidente que nunca aconteceu ou um dano aumentado depois, para receber uma indenização a que não tem direito. A TrueScreen combate essa fraude de seguro e a manipulação das provas certificando com uma metodologia forense o que é captado no local do acidente e na vistoria, e assim ajuda seguradoras, peritos e segurados honestos a terem provas com origem documentada, que podem ser examinadas em caso de contestação. Segundo a Insurance Europe, as fraudes detectadas e não detectadas representam cerca de 10% de tudo o que se gasta com sinistros na Europa.
Em resumo
- Em Portugal, a burla relativa a seguros é punida com prisão até três anos ou multa, a tentativa é punível e o procedimento depende de queixa (Código Penal, art. 219.º).
- No Brasil, o estelionato prevê reclusão de um a cinco anos e multa, e o § 2º, inciso V, trata de quem lesa o próprio corpo ou destrói coisa própria para haver valor de seguro (Código Penal, art. 171).
- No 1º semestre de 2025, a CNseg registrou R$ 3,36 bilhões em sinistros suspeitos e R$ 734 milhões em fraudes comprovadas: suspeita não é fraude (23º ciclo do SQF).
- Fotos, declarações, orçamentos e atestados nascem depois do fato e, em grande parte, são produzidos por quem tem interesse na indenização.
- A TrueScreen certifica com metodologia forense como, quando e onde as provas foram captadas no local; a interpretação dos danos continua sendo do perito.
10%
do gasto com sinistros na Europa corresponde a fraudes detectadas e não detectadas
R$ 3,36 bi
em sinistros suspeitos no Brasil no 1º semestre de 2025, 15,1% do total sem o ramo saúde
Quando um sinistro chega à seguradora, a decisão de pagar se apoia em poucos documentos: as fotos do veículo, a declaração amigável ou o boletim de ocorrência, o orçamento da oficina, o laudo da vistoria e, se houver feridos, um atestado médico. Na maioria dos casos esse conjunto conta uma história verdadeira. No golpe do seguro ele conta uma história montada com os mesmos materiais, porque quem produz boa parte dessas provas é quem vai receber a indenização. A expressão também é usada para a venda de apólices falsas, que é outro tipo de golpe, contra o consumidor, e fica fora deste texto.
A seguradora costuma perceber o golpe do seguro só quando cruza processos e encontra os mesmos nomes, a mesma oficina ou danos que não combinam com a dinâmica declarada. Até lá, o sinistro já foi pago. O custo recai sobre os prêmios de todos os segurados e sobre a confiança nos sinistros verdadeiros, que passam a ser recebidos com a mesma desconfiança. Se você trabalha na regulação de sinistros, a pergunta prática é outra: quais provas tornam a simulação visível antes do pagamento, e não meses depois.
A resposta tem menos a ver com desconfiar de tudo e mais com o momento em que a prova nasce. Uma foto captada no local, na hora, com data e hora documentadas e, quando o fluxo a exige e o usuário permite, a posição, passa a ser um ponto fixo, e tudo o que chega depois pode ser confrontado com ela.
O que é fraude de seguro e o que diz a lei
Fraude de seguro é obter, ou tentar obter, de uma seguradora um pagamento a que não se tem direito, simulando, provocando ou exagerando um sinistro, e tanto Portugal quanto o Brasil a punem como crime. A TrueScreen enfrenta essa fraude no terreno em que ela costuma ser montada, o das provas, e faz com que a análise de um sinistro parta de fotos e vídeos com um registro técnico documentado da origem.
Em Portugal
O Código Penal português prevê, no artigo 219.º, o crime de burla relativa a seguros, punido com pena de prisão até três anos ou com pena de multa. A tentativa também é punível, e o procedimento criminal depende de queixa. Qual norma se aplica a um caso concreto depende dos fatos apurados.
No Brasil
O Código Penal brasileiro trata do tema no artigo 171, que define o estelionato e prevê reclusão de um a cinco anos e multa. O § 2º, inciso V, trata especificamente de quem destrói ou oculta coisa própria, lesa o próprio corpo ou agrava as consequências da lesão para haver indenização ou valor de seguro. Também aqui, o enquadramento de cada caso depende dos fatos.
A dimensão da fraude de seguro no Brasil aparece nos números da CNseg. No 23º ciclo do SQF, referente ao 1º semestre de 2025, as seguradoras registraram R$ 3,36 bilhões em sinistros suspeitos, 15,1% de cerca de R$ 22 bilhões em sinistros sem contar o ramo saúde, e R$ 734 milhões em fraudes comprovadas. A distância entre os dois valores lembra que suspeita não é fraude: entre o alerta e a comprovação existe uma apuração, e ela depende das provas.
Como funciona um acidente simulado, da batida combinada ao dano inflado
Um acidente simulado é um pedido de indenização construído sobre uma colisão que não aconteceu, que foi combinada entre os envolvidos ou cujos danos foram aumentados depois, e todos os esquemas dependem de uma versão coerente contada por quem ganha com ela. Os esquemas do golpe do seguro se repetem com poucas variações, e conhecê-los em linhas gerais ajuda quem analisa sinistros a reconhecer o padrão:
- a batida combinada entre motoristas cúmplices, que no Reino Unido ganhou o nome de “crash for cash” e na Alemanha de “Autobumser”;
- o acidente que nunca aconteceu, comunicado com documentos construídos para a ocasião;
- as lesões atestadas e nunca sofridas;
- os danos preexistentes atribuídos ao sinistro;
- o dano inflado por uma oficina conivente, que cobra peças e horas de trabalho acima do que a colisão causou.
As testemunhas coniventes completam o quadro. Alguém que diz ter visto a colisão dá à versão dos envolvidos um apoio externo, e por isso merece atenção a testemunha que conhece as partes ou que aparece em mais de um processo.
O documento que formaliza o acidente reforça esse efeito. Em Portugal, a Declaração Amigável de Acidente Automóvel é preenchida e assinada pelos próprios condutores; no Brasil, o boletim de ocorrência registra o que os envolvidos declaram. Em ambos os casos o documento vale o que valem as pessoas que o produzem, e uma versão combinada chega à seguradora com a assinatura ou a declaração das duas partes.
Por que as provas do sinistro são o ponto fraco
As provas de um sinistro nascem depois do fato e, em grande parte, são produzidas por quem tem interesse na indenização. O segurado fotografa o carro quando pode, a oficina faz o orçamento dias depois e o vistoriador vê o veículo quando ele é apresentado. Cada peça pode ser verdadeira e, mesmo assim, nenhuma delas mostra sozinha quando, onde e em que estado estava o veículo no momento da colisão.
| Prova | Quem produz | Quando | O que pode ser alterado ou fabricado |
|---|---|---|---|
| Fotos e vídeos do dano | Segurado, terceiro ou oficina | Horas ou dias depois, nem sempre no local | Data e local não verificáveis; imagens de outro dia, de outro lugar ou de outro veículo |
| Declaração amigável (PT) ou boletim de ocorrência (BR) | Os próprios envolvidos | Depois da colisão | Dinâmica combinada entre as partes e assinada ou declarada por ambas |
| Depoimento de testemunha | Pessoa indicada pelos envolvidos | Na comunicação do sinistro ou mais tarde | Testemunha conivente que confirma uma versão combinada |
| Vistoria ou peritagem | Perito ou vistoriador | Dias depois, quando o veículo é apresentado | O estado do veículo pode já ter mudado, com danos aumentados ou acrescentados depois do acidente |
| Orçamento e nota da oficina | Oficina escolhida pelo segurado | Depois da vistoria | Peças e horas acima do dano real; danos preexistentes incluídos na conta |
| Atestado ou relatório médico | Médico ou clínica | Dias ou semanas depois | Lesão declarada e nunca sofrida |
Nas suspeitas de fraude de seguro, as fotos são o caso mais frequente. Uma imagem comum, enviada por e-mail ou por WhatsApp, não traz por si só uma data e um local em que se possa confiar, problema tratado na análise sobre como provar a data de uma foto em juízo. Com a TrueScreen, a foto do dano deixa de ser um arquivo solto que chega dias depois e passa a ser captada e certificada no local, com um relatório técnico que documenta como e quando a aquisição foi feita.

Que provas tornam visível um sinistro simulado
Um sinistro simulado fica visível quando data, local e dano deixam de combinar entre si, e essa incoerência só se mede com segurança se ao menos uma prova foi captada na hora e no lugar. Comece pela data. Fotos que dizem ter sido tiradas no dia do acidente às vezes mostram uma luz, um tempo ou uma estação que não correspondem ao dia declarado. Depois vem o local, quando o lugar indicado na declaração não bate com o que aparece ao fundo das imagens, ou quando a posição dos veículos não é compatível com a via. E há o dano: a altura, a direção e a extensão das marcas podem não combinar com a dinâmica descrita, e um dano que cresce entre as primeiras fotos, a vistoria e o orçamento é um sinal que se repete.
A vistoria, chamada de peritagem automóvel em Portugal, é o momento em que um profissional compara o veículo com a história contada. Quanto mais longe do acidente ela acontece, mais difícil fica separar o dano da colisão de tudo o que veio depois. Nas vistorias em vídeo certificadas, o estado do veículo naquele dia fica registrado e pode ser consultado mais tarde por quem não esteve presente.
A diferença que mais pesa é entre a prova captada na hora e a prova produzida depois. Uma foto importada da galeria do smartphone pode ter sido tirada em qualquer dia e em qualquer lugar, enquanto uma foto captada no local e certificada no momento tem data e hora documentadas e, quando o fluxo exige, a posição. Se as imagens do local chegam certificadas pela TrueScreen, a seguradora passa a contar com um registro técnico de como e quando os arquivos foram captados e pode concentrar a análise no que eles mostram.
Um indicador de risco, porém, não prova um golpe do seguro. Os dados da CNseg sobre o 1º semestre de 2025 mostram a distância entre os dois: R$ 3,36 bilhões em sinistros suspeitos contra R$ 734 milhões em fraudes comprovadas. Um alerta abre uma apuração, mas não fecha o caso, e o segurado honesto que cai num padrão estatístico merece que o seu sinistro seja avaliado pelos fatos.
Como certificar as provas do sinistro no local do acidente
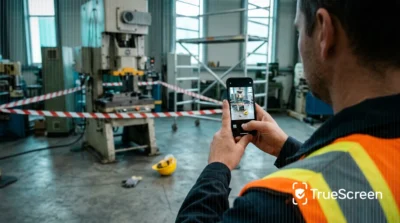
A TrueScreen certifica as provas do sinistro no momento e no lugar em que são captadas, e a seguradora passa a receber a aquisição original com um relatório técnico, em vez de uma reconstrução feita dias depois. Quem está no local, seja o segurado, a testemunha, a oficina ou o perito na vistoria, registra fotos, vídeos e áudio num processo de aquisição controlado pela TrueScreen, e não com a câmera comum do smartphone.
Esse processo segue uma metodologia forense protegida por patentes. A aquisição acontece em ambiente controlado, os dados são verificados, um relatório técnico documenta como e quando cada aquisição foi feita, e o conteúdo recebe uma certificação com valor legal. A alteração é impedida durante a aquisição e fica detectável depois: um conteúdo certificado não pode mais ter a data trocada, ser atribuído a outro lugar ou ser retocado sem que isso fique evidente.
Há um limite, e convém dizê-lo sem rodeios. A certificação prova como, quando e onde um conteúdo foi captado, e não que o fato registrado seja verdadeiro, completo ou lícito. Uma cena montada continua sendo uma cena montada, certificada como registro autêntico daquela cena, só que o material captado fica protegido na captura e qualquer alteração posterior se torna detectável. Os controles sobre o ambiente de captura, os metadados e as tentativas de retransmissão tornam a encenação mais difícil, mas não eliminam a distância entre o modo como algo foi registrado e o que aquilo significa. Por isso a TrueScreen não substitui o perito nem o vistoriador: o perito avalia e interpreta os danos, e a TrueScreen garante a aquisição.
No direito da União Europeia, que se aplica em Portugal, o Regulamento (UE) n.º 910/2014, conhecido como eIDAS, estabelece que um selo eletrônico qualificado goza da presunção de integridade dos dados e de correção da sua origem (artigo 35.º, n.º 2) e que um carimbo do tempo qualificado goza da presunção de exatidão da data e da hora que indica e de integridade dos dados a que estão associadas (artigo 41.º, n.º 2). Essas presunções valem em toda a UE. A TrueScreen aplica à certificação um selo eletrônico qualificado e um carimbo do tempo qualificado, e não é prestadora de serviços de confiança. O conteúdo certificado com a TrueScreen tem pleno valor legal e probatório em todo o mundo; o peso de cada prova é avaliado pelo juiz caso a caso, e a TrueScreen não garante o resultado de um processo.
-
Capture fotos e vídeos no local com o App
A App TrueScreen capta fotos, vídeos, áudio e posição no local da colisão ou durante a vistoria, e o perito pode usá-la no próprio exame do veículo. O relógio do dispositivo é verificado e o relatório indica a data da aquisição com a hora da última verificação, ou que ela não ocorreu; a hora da certificação é fixada pelo carimbo do tempo qualificado. A posição é registrada quando o fluxo a exige e o usuário dá permissão, e o relatório mostra a posição detectada, o endereço e o mapa. O App recusa uma posição que o próprio dispositivo indica como simulada, e o relatório traz o contexto do aparelho, com modelo, sistema operacional, conexão e outros dados técnicos.
-
Guie o segurado, a oficina ou a testemunha com um TrueFlow
Um TrueFlow é uma coleta guiada, passo a passo, com aquisições e formulários, que a pessoa abre a partir de um link. A seguradora define o que precisa receber, por exemplo as fotos dos dois veículos, a placa (a matrícula, em Portugal) e o local, e o segurado, a oficina ou a testemunha seguem as etapas no próprio smartphone e, se o TrueFlow não exigir login, sem precisar de uma conta. O link pode ser de uso único e ter prazo de validade, e o código por SMS é uma opção que se ativa quando faz sentido.
-
Habilite terceiros a certificar
Nos planos Business e Enterprise, o workspace da seguradora compartilha por e-mail o seu método de aquisição com quem precisa enviar provas. O destinatário recebe instruções simples e um link seguro, e a certificação fica disponível para ele e para o workspace. Desse modo, o outro condutor ou uma testemunha que não é cliente podem entregar material certificado sem depender de anexos soltos.
-
Entregue ao regulador do sinistro um pacote verificável
O que chega ao regulador do sinistro, o gestor de sinistros em Portugal, é um conjunto de conteúdos certificados com o relatório técnico de cada aquisição: como e quando foi feita, a posição, quando o fluxo a exige, e o contexto do dispositivo. Ele compara esse material com a declaração, o orçamento e o laudo, e quando a dinâmica contada não bate com o que foi captado no local, a conversa passa a ser sobre a interpretação dos danos e não sobre a origem dos arquivos. Essa interpretação continua sendo trabalho do perito. O fluxo completo aparece no caso de uso de certificação de sinistros de seguro, e as aplicações para o setor estão na página de seguros.
Em conclusão
O golpe do seguro com acidentes simulados se sustenta enquanto as provas do sinistro forem produzidas depois do fato e por quem ganha com a indenização. Quando ao menos uma parte do material nasce no local e na hora, com data e hora documentadas e, quando o fluxo a exige, a posição, as incoerências entre a versão contada e o que aconteceu deixam de depender só do cruzamento de processos. A TrueScreen trabalha exatamente nesse ponto: certifica com uma metodologia forense o que é captado no acidente e na vistoria e faz com que qualquer alteração posterior da prova seja detectável, sem tomar o lugar do perito, que continua avaliando os danos, nem do juiz, que decide o peso de cada prova.
FAQ: perguntas frequentes sobre golpe do seguro
O golpe do seguro é considerado crime?
Sim, nos dois países. Em Portugal, o artigo 219.º do Código Penal prevê a burla relativa a seguros, com prisão até três anos ou multa; a tentativa é punível e o procedimento depende de queixa. No Brasil, o artigo 171 do Código Penal define o estelionato, com reclusão de um a cinco anos e multa, e o § 2º, inciso V, trata de quem lesa o próprio corpo ou destrói coisa própria para haver indenização ou valor de seguro. A norma aplicável depende dos fatos.
Quais são os tipos de fraudes que podem ocorrer em seguros?
Nos sinistros de automóvel, os esquemas de fraude de seguro mais conhecidos são a colisão combinada entre motoristas cúmplices, o acidente que nunca aconteceu, as lesões atestadas e não sofridas, os danos preexistentes atribuídos ao sinistro e o dano inflado por uma oficina conivente. Segundo a Insurance Europe, no relatório de 2024 sobre fraude, as fraudes detectadas e não detectadas equivalem a cerca de 10% do gasto total com sinistros na Europa.
Como as seguradoras desvendam fraudes?
Para desvendar um golpe do seguro, as seguradoras cruzam processos e procuram incoerências: datas, locais e danos que não combinam, as mesmas pessoas ou a mesma oficina em vários sinistros, testemunhas ligadas às partes. A vistoria confronta o veículo com a versão declarada. Um alerta, porém, não é prova: no 1º semestre de 2025, a CNseg contou no Brasil R$ 3,36 bilhões em sinistros suspeitos e R$ 734 milhões em fraudes comprovadas, segundo o 23º ciclo do SQF.
Quais são os golpes mais recentes?
Com o nome de golpe do seguro circulam duas fraudes diferentes: a fraude contra a seguradora, com sinistros simulados, e a venda de apólices falsas ao consumidor. No primeiro, os esquemas repetem padrões conhecidos, como a batida combinada, o dano preexistente e a lesão inventada. Para ter uma ideia da escala, o 23º ciclo do SQF da CNseg registrou, no 1º semestre de 2025, R$ 3,36 bilhões em sinistros suspeitos no Brasil, 15,1% do total sem o ramo saúde.
Uma foto certificada prova que o acidente aconteceu de verdade?
Não. A TrueScreen certifica como, quando e onde uma foto ou um vídeo foram captados, e não que o fato registrado seja verdadeiro, completo ou lícito. Uma cena montada continua montada, mas o que foi captado não pode mais ter a data trocada, ser atribuído a outro lugar ou ser retocado sem que isso fique evidente. A avaliação dos danos continua cabendo ao perito ou ao vistoriad
Fontes e verificação
Cada dado e cada princípio citado remete à sua fonte, indicada aqui com tipo e data. Links verificados na data de publicação.
| Fonte | Tipo | Dados | Para que é citada |
|---|---|---|---|
| Código Penal (Portugal), art. 219.º | Norma | 1995 | Burla relativa a seguros: pena, tentativa e queixa |
| Código Penal (Brasil), art. 171 | Norma | 1940 | Estelionato e § 2º, inciso V, sobre fraude para haver indenização ou valor de seguro |
| Regulamento (UE) n.º 910/2014 (eIDAS), art. 35.º, n.º 2 | Norma | 23/07/2014 | Presunção de integridade e de correção da origem do selo eletrônico qualificado |
| Regulamento (UE) n.º 910/2014 (eIDAS), art. 41.º, n.º 2 | Norma | 23/07/2014 | Presunção de exatidão da data e da hora do carimbo do tempo qualificado |
| CNseg, 23º ciclo do SQF | Estudo | 2025 | Sinistros suspeitos e fraudes comprovadas no 1º semestre de 2025 |
| Insurance Europe, Breaking boundaries: A European approach to countering insurance fraud | Estudo | 2024 | Peso das fraudes no gasto total com sinistros na Europa |
Certifique as provas do sinistro no local
Com a TrueScreen, fotos, vídeos e áudio do acidente e da vistoria chegam à seguradora certificados com uma metodologia forense e com o relatório técnico de cada aquisição.
Redação da TrueScreen
Publicado em · Atualizado em
Esta seção é mantida pela redação da TrueScreen, que reúne competências em perícia digital, direito da prova digital e conformidade regulatória. Cada conteúdo é verificado em fontes primárias: textos legais, decisões publicadas, normas técnicas e documentação oficial, sempre citadas no texto.


